リースバックの契約書を業者から渡されたものの、どこを読めばいいのか分からない。専門用語が並ぶ書面を前に、署名してよいのか迷っている方は多いのではないでしょうか。リースバックの契約は「家を売る契約」と「その家を借りる契約」が同時に進むため、通常の売却や賃貸よりも確認すべき条項が多くなります。
結論からお伝えすると、リースバックの契約書は売買契約書と賃貸借契約書の2本をセットで読み、契約の種類と期間、家賃の改定、修繕と原状回復、買戻しの権利、違約金、転売されたときの扱いの6点を必ず書面で確認してください。口頭の「ずっと住めます」は、契約書に書かれていなければ何の効力もありません。2026年10月1日からは国土交通省のリースバックガイドラインが施行され、業者がこうした重要な事項を故意に告げないことは宅建業法違反にあたると明確になりました。
この記事では、2本の契約書それぞれで確認する条項を条文例つきで解説し、ガイドラインで業者に求められる説明、契約前の査定の受け方と一括査定の使い方、署名前のチェックリストまでをまとめました。監修は、訳あり不動産の解決実績1,500件以上をもつ宅地建物取引士の桐生 達弘です。
業者から契約書のひな形をもらいましたが、文字が多すぎて…。全部読まないとだめですか?
全文を暗記する必要はありません。ただ、住み続けられるかどうかを左右する条項は限られています。この記事で挙げる条項だけは、署名の前に必ず指でなぞって確認してください。
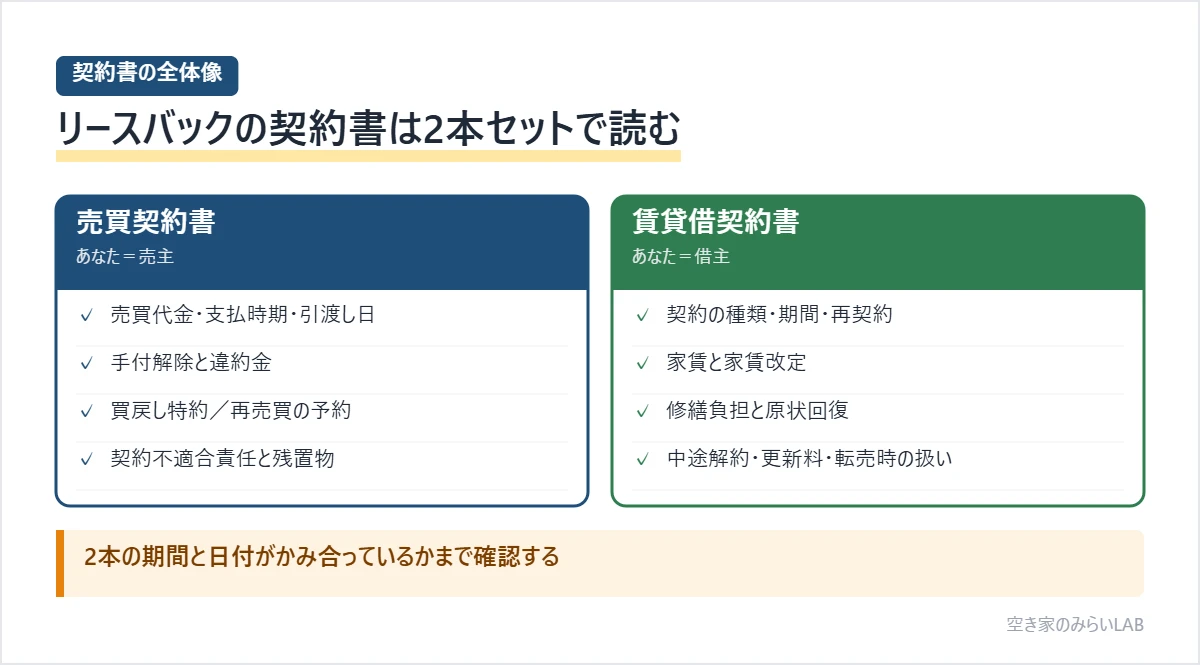
リースバックの契約書は「売買契約書」と「賃貸借契約書」の2本立て
リースバックで交わす契約書は、自宅を業者に売る「売買契約書」と、売った家を業者から借りる「賃貸借契約書」の2本です。どちらか一方だけ読んでも、住み続けられる期間や将来の買戻しの可否は判断できません。2本の内容がかみ合っているかまで確認して、はじめて安全な契約といえるでしょう。
リースバック全体の仕組みやメリット・デメリットを先に押さえたい方は、リースバックの仕組みとメリット・デメリットをまとめた解説記事から読むと、この先の条項の意味がつかみやすくなります。
| 項目 | 売買契約書 | 賃貸借契約書 |
|---|---|---|
| あなたの立場 | 売主 | 借主 |
| 相手方 | リースバック業者(買主) | リースバック業者(貸主) |
| 主に決めること | 売買代金、引渡し日、手付・違約金、買戻し、契約不適合責任 | 契約の種類と期間、家賃と改定、修繕・原状回復、中途解約、転売時の扱い |
| 主に関わる法律 | 民法、宅地建物取引業法、消費者契約法 | 借地借家法、民法、消費者契約法 |
| 見落としやすい点 | 違約金の上限規制が売主には働かない | 定期借家だと期間満了で契約が終わる |
2本の契約書は同じ日に結ぶのが一般的
多くのケースでは、売買契約と賃貸借契約を同じ日に締結し、決済・引渡しの日から賃貸借が始まるように設計します。ここで確かめたいのが、2本の契約の連動です。たとえば売買契約だけが成立し、賃貸借契約の条件がまとまらなかった場合、家を売ったのに住む権利がない状態になりかねません。
そのため、売買契約書には「賃貸借契約が成立しないときは、売主は本契約を無条件で解除できる」といった連動条項を入れてもらうと安心です。逆に、買戻し期限が賃貸借の期間より長いと、買い戻す前に退去を迫られるおそれがあります。期間や日付は2本を並べて照らし合わせてください。
重要事項説明がない?売主・借主の立場で気をつけたいこと
通常の不動産取引では、宅建業者が契約前に重要事項説明書を交付して説明します。ところが重要事項説明は「買主や借主になる人」に向けた制度で、リースバックの売主であるあなたは説明を受ける立場にありません。業者が自ら貸主になる賃貸借も宅建業の「取引」にあたらないため、法律上の重要事項説明の対象外です。
もう一つ知っておきたいのが、宅建業者が売主になるときに買主を守る規定、いわゆる8種制限が、業者が買主になるリースバックでは働かない点です。違約金を代金の2割までに抑える規定(宅建業法38条)や手付の上限規定(同39条)は、あなたが売主の契約には適用されません。だからこそ、自分で契約書を読み込む必要があるのです。
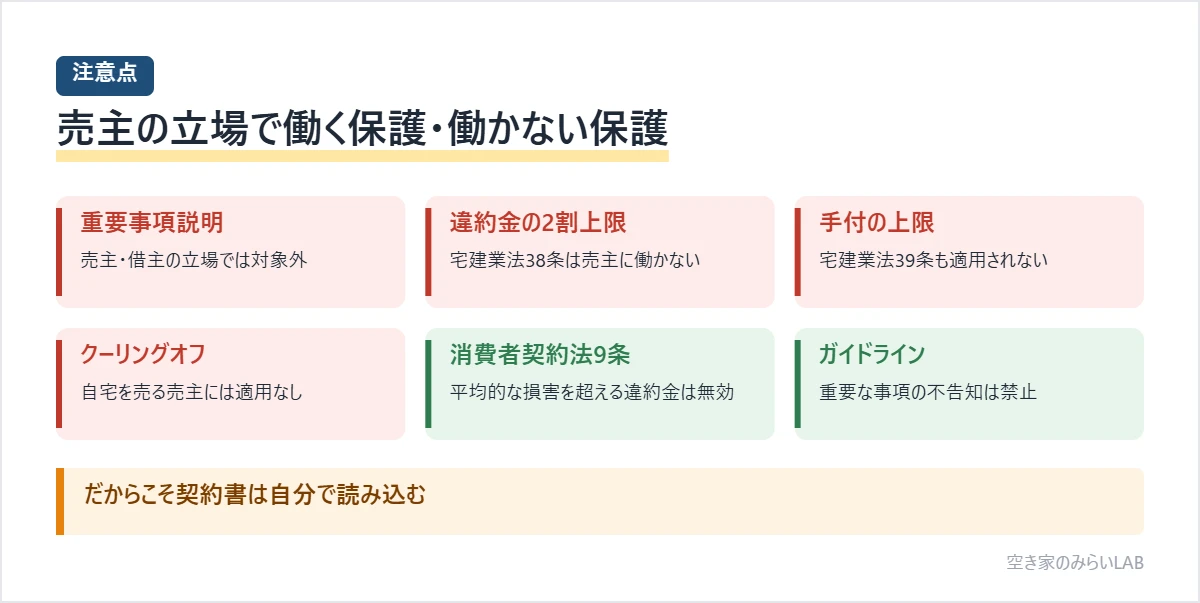
「重要事項説明がない=説明しなくていい」ではありません。後で紹介するガイドラインで、リースバックでも重要な事項を故意に告げないことは違反だと整理されました。分からない条項は遠慮なく質問してください。
リースバックの売買契約書で必ず確認する条項と条文例
売買契約書で必ず確認したいのは、売買代金と支払時期、手付解除と違約金、買戻しの権利、契約不適合責任と残置物の4つです。ここでは条項ごとに、よく使われる条文例と注意点を示します。条文例はあくまで一例で、実際の文言は業者ごとに違う点に注意してください。
売買代金・支払時期・引渡し日
代金の額だけでなく、いつ、どの口座に、残りのローンをどう精算して支払われるかを確認します。住宅ローンが残っている場合は、決済日に金融機関へ返済して抵当権を抹消するのが一般的です。手元に残る金額は、代金からローン残債や登記費用、仲介手数料などを差し引いた額になります。
「買主は、売主に対し、売買代金金○○円を、令和○年○月○日限り、本物件の所有権移転登記申請手続と引換えに支払う」
確認ポイントは、代金の内訳、決済日、固定資産税の精算方法、抵当権抹消の段取りです。
手付解除と違約金
手付解除は、相手方が契約の履行に着手するまでなら、買主は手付を放棄し、売主は手付の倍額を返すことで契約をやめられる仕組みです(民法557条)。リースバックでは売主のあなたが解除する側になりやすいため、「倍額を返す」負担があることを理解しておきましょう。
違約金は、どちらかが契約に違反して解除されたときに払う金額です。前述のとおり、宅建業法の2割上限は売主のあなたを守ってくれません。ただし個人と事業者の契約には消費者契約法9条が適用され、同種の契約で事業者に生じる平均的な損害を超える違約金は、その超える部分が無効になります。代金の何割と書かれているかを確認し、高すぎると感じたら根拠を尋ねてください。
「売主は手付金の倍額を現実に提供し、買主は手付金を放棄して、相手方が本契約の履行に着手するまでは本契約を解除することができる」
「当事者の一方が本契約に違反し、相手方が本契約を解除したときは、違約金として売買代金の○%相当額を支払う」
買戻し特約/再売買の予約
将来家を買い戻したいなら、その権利が売買契約書に明記されているかが最大のポイントです。買戻しの方式には、民法579条の「買戻特約」と、将来もう一度売買することを約束する「再売買の予約」の2つがあります。買戻特約は期間が最長10年で、売主が代金と契約費用を返して契約を解除する仕組み。リースバックの実務では、期間や価格を自由に決められる再売買の予約がよく使われます。
「買主は、売主が令和○年○月○日までに書面で申し出たときは、本物件を金○○円で売主に売り渡すものとする」
価格、期限、申し出の方法、仮登記の有無の4点がそろっているかを確認します。「買戻しについては別途協議する」だけでは、権利としてはほぼ意味がありません。
買戻し価格の目安は売却価格の1.1〜1.3倍です。2つの方式の違いや資金の準備方法は、次の記事で詳しく解説しています。
契約不適合責任の免責と残置物
契約不適合責任は、引き渡した家に契約内容と違う欠陥があったとき、売主が負う責任です。リースバックでは売主がそのまま住み続けるため、業者が買主のケースでは「売主は契約不適合責任を負わない」とする免責特約が入ることが多く、売主に有利な条項といえます。ただし売主が知りながら告げなかった欠陥は免責されません(民法572条)。雨漏りやシロアリ被害など把握している不具合は、正直に伝えておきましょう。
家財をそのまま置いて住み続けるので、残置物の扱いも決めておきます。退去時に残した家財の処分費用を誰が負担するのかが書かれていないと、後で費用を請求される原因になります。
賃貸借契約書で確認する条項と条文例|定期借家契約は特に注意
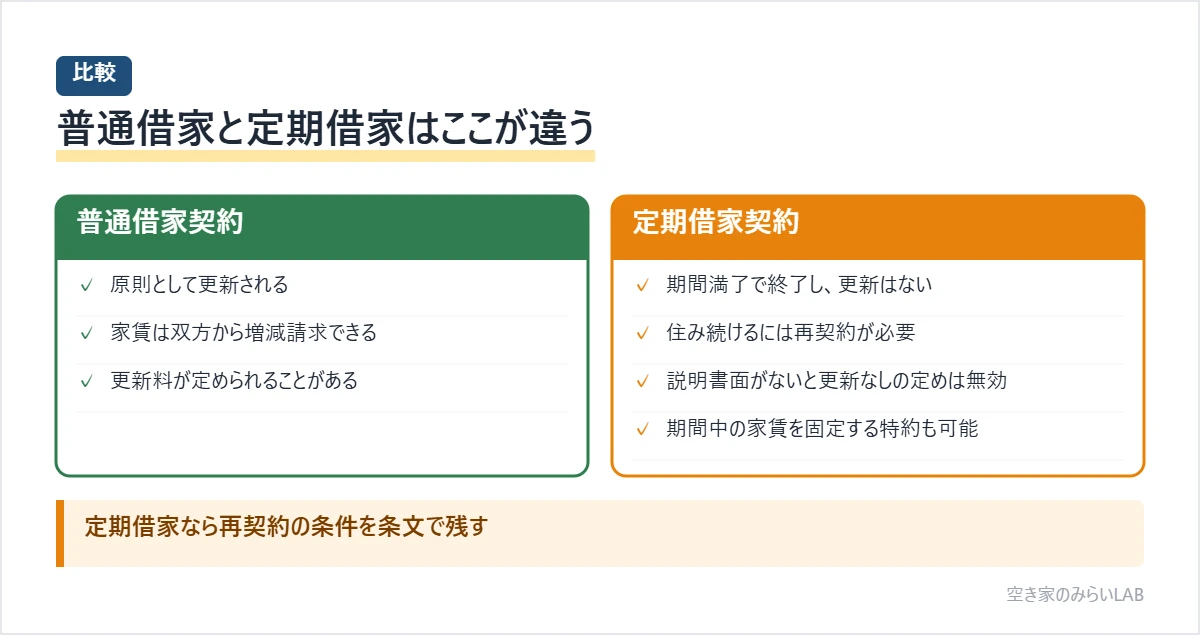
賃貸借契約書で最も重要なのは、契約の種類と期間、そして再契約の条件です。普通借家契約なら原則として更新されますが、定期借家契約は期間が満了すると更新されずに終わります。そのうえで確認したいのが、家賃の改定、修繕と原状回復、中途解約、更新料、転売されたときの扱いです。
契約の種類・期間・再契約
リースバックでは2〜3年の定期借家契約が提示されることが多く、期間満了後に住み続けるには貸主と改めて再契約を結ぶ必要があります。定期借家契約は、契約書とは別に「更新がなく期間満了で終了する」ことを書面で説明しなければならず、この説明がないと更新がない旨の定めは無効になります(借地借家法38条)。説明書面を受け取ったかどうかも確認しましょう。
「本契約は、借地借家法第38条に定める定期建物賃貸借契約とし、契約の更新はないものとする。ただし、借主が再契約を希望するときは、貸主は本契約と同一の条件で再契約に応じるものとする」
再契約の口約束が守られない落とし穴や、何年住めるかの考え方はリースバックは何年住めるかを契約の種類別に解説した記事にまとめています。
家賃と家賃改定
家賃の目安は、売却価格×年6〜13%÷12です。たとえば2,000万円で売った場合、月10万円から約21.7万円の幅になります。金額と同じくらい大切なのが改定の条項で、普通借家契約では貸主・借主のどちらからも増額や減額を請求できます(借地借家法32条)。定期借家契約なら「契約期間中は賃料を改定しない」という特約を入れて、期間中の家賃を固定することもできます。
「本契約期間中、貸主及び借主は賃料の改定を請求しないものとする」
再契約時の家賃の決め方(据え置き、上限○%など)まで書かれていると、さらに安心です。
家賃の計算方法と下げる交渉のコツはリースバックの家賃相場と計算方法で解説しています。
修繕負担と原状回復
法律の原則では、家の修繕は貸主がします(民法606条)。ところがリースバックでは「修繕は借主負担」とする特約が多く、築年数が古い家ほど負担が重くなります。屋根や外壁、給排水管といった建物本体と、給湯器などの設備を分けて、どちらが負担するかを書面で決めておきましょう。
退去時の原状回復は、通常の使用による傷みや経年劣化を除いて元に戻せばよいのが原則です(民法621条)。原状回復の範囲を広げる特約がある場合は、具体的な範囲と金額の目安が書かれているかを確かめてください。負担区分の詳しい線引きはリースバック後の修繕費は誰が負担するかをまとめた記事で整理しています。
「建物の構造部分(基礎、柱、屋根、外壁)及び給排水の主管の修繕は貸主の負担とし、電球の交換等の小修繕は借主の負担とする」
「借主は、通常の使用による損耗及び経年変化を除き、本物件を原状に回復して返還する」
中途解約・更新料・転売時の扱い
中途解約の条項では、借主から解約するときの予告期間と違約金の有無を確認します。定期借家契約は原則として途中でやめられませんが、床面積200㎡未満の住まいで、転勤や療養、親族の介護といったやむを得ない事情があれば、申し入れから1か月で終了できます(借地借家法38条)。更新料は普通借家契約で見られるもので、最高裁は2011年に、高額すぎるなど特段の事情がない限り有効と判断しています。
見落としやすいのが、業者が家を第三者に売った場合です。すでに住んでいる借主は、新しい所有者にも賃借権を主張できます(借地借家法31条)。ただし定期借家の再契約の約束や、買戻しの権利が新しい所有者に引き継がれるかは別問題です。転売時には貸主の地位と再契約・買戻しの定めを承継させる、と書かれているか確認しましょう。
| 条項 | 安心できる書き方 | 要注意な書き方 |
|---|---|---|
| 契約の種類 | 普通借家か定期借家かを明記し、説明書面もある | 種類の記載がない、説明書面がない |
| 家賃改定 | 期間中は改定しない、または上限を明記 | 「貸主は賃料を改定できる」の一文だけ |
| 修繕負担 | 建物本体は貸主、小修繕は借主と区分 | 「修繕はすべて借主負担」 |
| 原状回復 | 通常損耗・経年変化を除くと明記 | 「入居時の状態に戻す」とだけある |
| 中途解約 | 予告期間1か月程度、違約金なし | 解約不可、または高額な違約金 |
| 更新料・再契約費用 | 金額と発生時期を明記 | 「別途定める」で金額不明 |
| 転売時の扱い | 譲受人に再契約・買戻しの定めを承継 | 転売についての記載がない |
リースバックガイドライン(2026年10月施行)で業者に求められる説明
2026年10月1日に施行された国土交通省の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」により、リースバックで業者が説明すべき事項と、してはいけない勧誘がはっきりしました。重要事項説明の対象外だった売主・借主の立場でも、業者は契約判断に重要な事項を告げなければならない、と整理されたのです。
47条1号 重要な事項を故意に告げないことの禁止
宅建業法47条1号は、契約の判断に重要な影響を及ぼす事項を故意に告げなかったり、うその説明をしたりすることを禁じています。ガイドラインは、リースバックでは賃貸借の条件も売買の判断に影響するとして、対象となる事項を具体的に挙げました。
- 売買について、代金以外に授受する金銭の額と目的、契約解除、損害賠償額の予定や違約金、買戻し特約の有無と内容
- 賃貸借について、家賃の額と支払方法、家賃以外の金銭、契約期間と更新、定期建物賃貸借かどうか
- 敷金など契約終了時に精算する金銭、税金や公課の負担
- 業者が第三者に家を売る可能性と、そのときの賃貸借への影響
- 修繕費用の負担区分など、知らないと不利益になりうる事項
違反した業者は監督処分や罰則の対象になりえます。言い換えれば、ここに挙げた事項を説明しない業者は、それだけで候補から外す判断材料になるわけです。
47条の2 強引な勧誘も禁止行為と明確化
47条の2では、勧誘の仕方についても禁止行為が示されました。契約しないと伝えたのに勧誘を続ける、考える時間を与えない、迷惑な時間帯に電話や訪問をする、深夜や長時間の勧誘、威圧的な態度で契約や解除を妨げる、正当な理由なく手付による解除を拒むといった行為です。
売主にはクーリングオフが適用されないため、署名してから後悔しても簡単には取り消せません。その場で決めるよう迫られたら、契約書を持ち帰って家族や専門家と確認したいと伝えてください。実際に起きているトラブルの傾向はリースバックのトラブル事例と回避策にまとめています。
「望ましい」とされた算定根拠の説明を活用する
ガイドラインは、売買価格と家賃の算定根拠、売却代金が家賃の何か月分にあたるかといった関係の説明も「望ましい」としました。法的な義務ではありませんが、査定の場で「この価格と家賃はどう計算したのか」「売却代金は家賃の何か月分か」と尋ねる正当な根拠になります。説明事項を書面で交付することも望ましいとされているので、口頭だけで済ませようとする業者には書面を求めましょう。
売却代金が家賃の何か月分か…。そういう見方をしたことがありませんでした。
2,000万円で売って家賃が月15万円なら、約133か月、11年ほどで売却代金と同じ額を家賃として払う計算です。住みたい年数と並べて考えると、条件の良し悪しが見えてきますよ。
契約前のリースバック査定の受け方と一括査定の使い方
契約書の良し悪しは、査定の段階で複数社の条件を比べておかないと判断できません。査定では売却価格だけでなく、家賃、契約の種類と期間、買戻し価格をセットで出してもらい、あわせて契約書のひな形も請求するのがコツです。
リースバック査定で出してもらう数字
リースバックの売却価格は相場の6〜8割が目安です。市場で3,000万円の家なら、1,800万〜2,400万円が一つの目安になります。売却価格が高くても家賃が高ければ、住み続けるほど手元の資金は減っていく点に注意が必要です。各社の条件は次のような形で並べると比較しやすくなります。
| 比較する項目 | 確認の仕方 |
|---|---|
| 売却価格 | 相場の6〜8割の範囲か、算定根拠の説明があるか |
| 家賃 | 売却価格×年6〜13%÷12の範囲か、改定条項はどうか |
| 契約の種類と期間 | 普通借家か定期借家か、再契約の条件が書面にあるか |
| 買戻し価格 | 売却価格の1.1〜1.3倍の範囲か、期限と方式が明記されているか |
| 手残り額 | 代金からローン残債・登記費用・手数料を引いた金額 |
| 契約書のひな形 | 査定の段階で売買・賃貸借の両方を受け取れるか |
売却価格の決まり方はリースバックの売却価格の計算式と高く売るコツの記事が参考になるはずです。
リースバック一括査定のメリットと注意点
リースバックの一括査定サービスを使うと、一度の入力で複数社の条件を集められます。各社が比較を前提に提案してくるので、相場観をつかむには便利な方法です。
一方で、表示されるのは提携している会社だけで、申し込み直後に複数社から連絡が集中することもあります。一括査定で相場をつかみ、条件の良い2〜3社に絞って個別に面談し、契約書のひな形まで比べる流れが現実的です。会社選びの比較ポイントはリースバック会社の比較ポイント10選を参考にしてください。
リースバック契約書のひな形は査定段階で請求する
「契約書のひな形」は、インターネット上にも国の書式例や業界団体の標準書式が公開されています。ただリースバックでは、買戻しや再契約、修繕の特約など業者ごとに追加される条項こそが重要です。一般的なひな形を眺めるより、検討中の業者から実際に使う契約書の案を受け取り、この記事の条項と照らし合わせるほうが確実です。
契約日の当日に初めて契約書を見るのは避けましょう。少なくとも数日前には案を受け取り、分からない条項に印をつけて質問しておくと、当日に慌てずに済みます。
リースバック契約の注意点|署名前に確認するチェックリスト10項目
署名の前に、次の項目がすべて契約書に書かれているかを確認してください。1つでも「口頭で聞いただけ」のものがあれば、書面にしてもらってから契約するのが鉄則です。
- 連動条項。賃貸借契約が成立しないときは売買契約を解除できる
- 契約の種類。普通借家か定期借家かが明記され、定期借家なら説明書面がある
- 期間と再契約。住みたい年数と期間が合い、再契約の条件が書かれている
- 家賃と改定。金額、改定の有無と上限、再契約時の決め方
- 修繕と原状回復。建物本体と設備の負担区分、通常損耗の扱い
- 買戻し。方式(買戻特約か再売買の予約か)、価格、期限、仮登記
- 手付と違約金。手付の額、解除の方法、違約金の割合
- 中途解約と更新料。予告期間、違約金、更新料や再契約手数料
- 転売時の扱い。新しい所有者に再契約・買戻しの定めを引き継ぐ
- 算定根拠。売却価格と家賃の根拠を書面で受け取った
査定から契約、決済までの段取りや必要書類は、次の記事で確認できます。
契約書を見せて「この条項を足してほしい」と伝えたとき、理由を聞いて検討してくれる業者は信頼できます。最初から「うちはこの書式しかない」と突っぱねる業者は、慎重に考えたほうがいいでしょう。
リースバックの契約書に関するよくある質問
- リースバックの契約書は事前にもらえますか?
-
多くの業者は依頼すれば契約書の案を事前に渡してくれます。売買契約書と賃貸借契約書の両方を、契約日の数日前までに受け取って読むのが理想です。案を見せてもらえない場合は、ガイドラインで説明が望ましいとされた事項も含めて書面での説明を求め、それでも応じない業者は候補から外すことを検討してください。
- リースバックは定期借家契約しか選べないのですか?
-
定期借家契約を提示する業者が多いものの、普通借家契約で対応する会社もあります。定期借家で契約する場合は、再契約の条件を特約として書面に残してもらうことが大切です。期間を長めに設定する、普通借家に対応する業者と比べるといった交渉も考えられます。
- リースバックの契約後にクーリングオフはできますか?
-
できません。クーリングオフは宅建業者が売主となる契約で買主を守る制度で、自宅を業者に売るリースバックの売主には適用されません。手付解除は相手方が履行に着手するまで可能ですが、売主は手付の倍額を返す必要があります。署名前の確認がもっとも確実な対策です。
- 契約書にない口約束は守ってもらえますか?
-
口約束も契約として成立する余地はありますが、後で証明するのは非常に難しく、業者が転売すれば新しい所有者には通用しないこともあります。「ずっと住める」「いつでも買い戻せる」といった説明は、条文として契約書に書いてもらってください。
- リースバックの一括査定を使うと営業電話が多くなりますか?
-
申し込み直後に複数社から連絡が来ることはあります。連絡方法をメールに指定できるか事前に確認し、相場をつかんだら条件の良い数社に絞って個別に相談すると負担を減らせます。査定の段階で契約書の案を出してもらえるかも、比較の材料になるでしょう。
まとめ|リースバックの契約書は2本をセットで読み、口約束を条文にする
リースバックの契約書は、売買契約書と賃貸借契約書の2本立てです。売主の立場では重要事項説明も宅建業法の違約金上限も働かないため、自分で条項を確認することが何よりの防御になります。2026年10月からはガイドラインにより、業者は買戻しや家賃、契約期間、転売の可能性、修繕負担といった重要な事項を説明しなければならなくなりました。
- 売買契約書は代金・手付と違約金・買戻し・契約不適合責任を確認する
- 賃貸借契約書は契約の種類と期間・再契約・家賃改定・修繕と原状回復・中途解約・転売時の扱いを確認する
- 違約金は消費者契約法9条により、平均的な損害を超える部分が無効になる
- ガイドラインで、重要な事項の不告知や強引な勧誘は禁止と明確化された
- 査定では売却価格・家賃・買戻し価格を並べ、契約書の案も同時に請求する
株式会社CLOUD HOMeは、リースバックに自社で対応しており、リノベーション付きのリースバックもご相談いただけます。契約書の条項や査定の根拠について、宅地建物取引士の桐生 達弘が一つひとつご説明します。他社の契約書の内容に不安がある方も、まずはお気軽にご相談ください。