亡くなった親の実家を売ろうとしたら、思った以上に譲渡所得税がかかると分かった。取得費が分からない古い家だと、売却価格の大半が利益として扱われ、数百万円の税金になることもあります。そこで知っておきたいのが、空き家の3,000万円控除、正式には「相続空き家の特例」と呼ばれる制度です。
先に結論をお伝えすると、空き家の3,000万円控除は、1981年5月31日以前に建てられ、相続の直前まで親が一人で住んでいた家を、相続から3年を経過する年の12月31日までに売れば、譲渡所得から最大3,000万円(相続人が3人以上なら1人2,000万円)を差し引ける特例です。耐震リフォームか取壊しが必要ですが、2024年1月以降の売却では買主が翌年2月15日までに行う形でも使えます。対象は2027年12月31日までの売却で、税額がゼロでも確認書を取得して確定申告をしなければ適用されません。
この記事では、国税庁の案内(タックスアンサーNo.3306・3307)をもとに要件を一つずつ整理し、計算例、使えないケース、マイホームの3,000万円特例との違い、取得費加算の特例との選び方、買取・リースバックとの関係、確認書と確定申告の手順までを解説します。監修は、訳あり不動産を中心に1,500件以上の相談に携わってきた宅地建物取引士の桐生 達弘です。
本記事は2026年10月時点の法令と国税庁の案内にもとづいています。特例を使えるかどうかは個別の事情で変わるため、申告の前に税務署または税理士に確認してください。
相続空き家の3,000万円控除とは?制度の概要
空き家の3,000万円控除は、相続した親の家を売って利益が出たとき、その譲渡所得から最大3,000万円を差し引ける所得税・住民税の特例です。国税庁での名称は「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」。古い空き家の売却を後押しし、放置される空き家を減らす目的でつくられました。
| 項目 | 内容 |
|---|---|
| 控除額 | 譲渡所得から最大3,000万円(2024年1月1日以後の譲渡で相続人が3人以上なら1人2,000万円) |
| 対象の期間 | 2016年4月1日から2027年12月31日までの譲渡 |
| 売る期限 | 相続開始から3年を経過する日の属する年の12月31日まで |
| 対象の家 | 1981年5月31日以前に建築、区分所有建物でない、相続直前に親以外の居住者がいない |
| 売り方 | 耐震基準に適合させて売る、取り壊して土地を売る、売った翌年2月15日までに耐震化か取壊し |
| 売却代金 | 1億円以下 |
| 手続き | 市区町村の確認書を取得し、確定申告をする |
「相続から3年」という期限と、「2027年12月31日まで」という制度自体の期限の両方を満たす必要があります。たとえば2026年に相続した場合、本来の期限は2029年12月31日ですが、現行制度のままなら2027年12月31日までに売らなければ対象外です。国土交通省は2026年8月の税制改正要望で、適用期限を2031年12月31日まで4年延長することと、築年数要件の緩和を求めています。決まるのは年末の税制改正大綱以降なので、現時点では2027年末を期限として計画するのが安全です。
親が亡くなってもう2年たちます。まだ間に合いますか?
相続から3年を経過する年の12月31日までなので、まだ時間はあります。ただ確認書の取得や買主の工事の段取りがあるので、売却の目処は早めにつけておきましょう。
空き家3,000万円控除の要件一覧|国税庁No.3306で確認
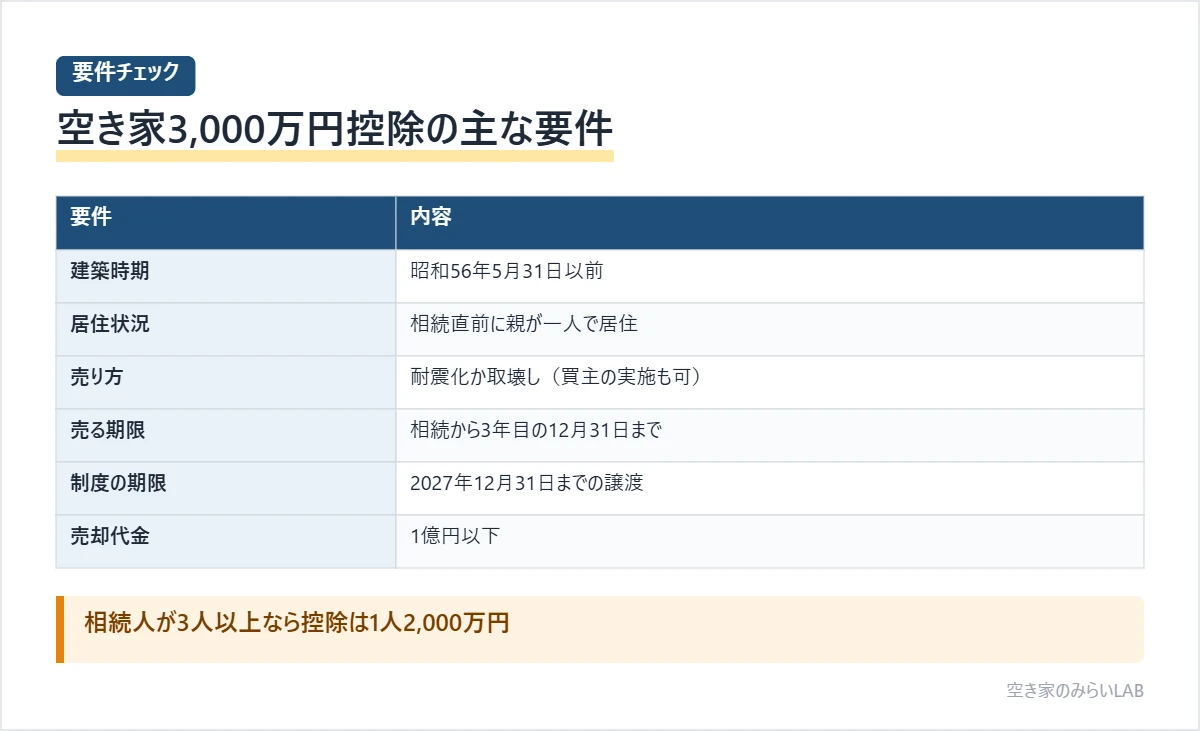
空き家の3,000万円控除を使うには、家屋の要件、売り方の要件、期限と金額の要件、売る相手の要件をすべて満たす必要があります。一つでも外れると控除は受けられないため、売る前にチェックしておきましょう。
家屋の要件|1981年5月31日以前の建築で、親が一人で住んでいた
対象になるのは、相続の開始の直前に亡くなった方(被相続人)が住んでいた家で、次の条件をすべて満たすものです。
- 昭和56年(1981年)5月31日以前に建築されたこと
- 区分所有建物の登記がされていないこと(分譲マンションは対象外)
- 相続開始の直前に、被相続人以外に住んでいた人がいなかったこと
- 相続から売却まで、事業・貸付け・居住に使っていないこと
建築日は、登記事項証明書の「原因及びその日付」や建築確認の書類で確認します。被相続人と同居していた家族がいた場合や、相続後に相続人が住んだり人に貸したりした場合は使えません。
老人ホームに入所していた場合も対象になる
親が老人ホームに入っていて、相続のときには実家に住んでいなかった場合でも、一定の要件を満たせば入所の直前まで住んでいた家が対象になります(国税庁No.3307)。
- 家を出る直前に要介護認定・要支援認定、または障害支援区分の認定を受けていた
- 特別養護老人ホームや有料老人ホーム、介護老人保健施設、サービス付き高齢者向け住宅などに入所していた
- 入所後も相続の直前まで、家が親の物品の保管などに使われていた
- 入所中に、家を事業や貸付けに使ったり、ほかの人が住んだりしていない
- 入所の直前に、親以外に住んでいた人がいなかった
入所中に実家を人に貸していた場合は対象外になります。家財を置いたまま空けていたことを示せるよう、介護保険の被保険者証や施設の入所契約書を保管しておきましょう。
売り方の要件|耐震リフォームか取壊し。2024年以降は買主による実施も可
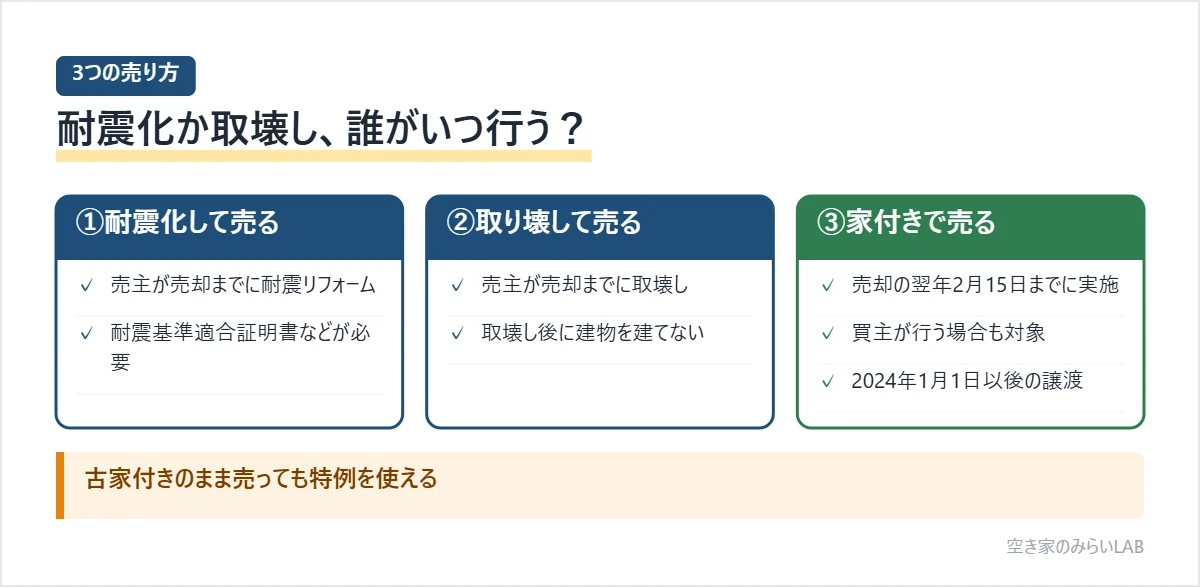
家を売る方法は次の3つのいずれかに当てはまる必要があります。
| 売り方 | 工事をする人と時期 | ポイント |
|---|---|---|
| ①耐震基準に適合させて家ごと売る | 売主が売却までに耐震リフォーム | 耐震基準適合証明書などが必要 |
| ②取り壊して土地を売る | 売主が売却までに取壊し | 取壊し後に建物などを建てていないこと |
| ③家付きで売り、売却後に耐震化か取壊し | 売却の翌年2月15日までに実施(買主が行う場合も対象) | 2024年1月1日以後の譲渡が対象 |
③は2023年度の税制改正で加わった方法です。それまでは売主が自分の負担で工事を済ませる必要があり、古い空き家の売却が進まない原因になっていました。現在は、売買契約で買主が取壊しや耐震改修をすることを取り決めておけば、古家付きのまま売っても特例を使えます。
期限と金額の要件|相続から3年目の年末まで、売却代金は1億円以下
売る期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までです。2023年5月に相続したなら2026年12月31日、2024年8月に相続したなら2027年12月31日が期限になります。
売却代金は1億円以下でなければなりません。この1億円は、期限までに自分やほかの相続人が売った分を合計して判定します。いったん特例を受けたあとに合計が1億円を超えた場合は、超えることになった売却の日から4か月以内に修正申告が必要です。
売る相手の要件|親族や同族会社への売却は対象外
親子や夫婦、生計を一にする親族、売却後に一緒に住む親族、内縁関係の人、これらの人が経営する同族会社など「特別の関係がある人」に売った場合は使えません。兄弟の一人が実家を買い取るといった家族間の売買では、特例は受けられないと考えてください。
計算例|空き家の3,000万円控除で税金はいくら変わる?
空き家の3,000万円控除を使うと、譲渡所得が3,000万円以下ならその売却にかかる所得税と住民税はゼロになります。相続人が3人以上で控除が2,000万円になる場合も含めて、2つの例で計算してみましょう。
譲渡所得は「売却価格 −(取得費+譲渡費用)− 特別控除」で計算します。相続した家は親の取得時期を引き継ぐため、古い家なら長期譲渡所得となり、税率は20.315%(所得税15%、復興特別所得税0.315%、住民税5%)です。取得費が分からない場合は売却価格の5%を取得費とします。
例1|相続人1人、2,000万円で売った場合
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 売却価格 | 2,000万円 | 2,000万円 |
| 取得費(不明のため5%) | 100万円 | 100万円 |
| 譲渡費用(仲介手数料・取壊し費用などと仮定) | 200万円 | 200万円 |
| 特別控除 | 0円 | 1,700万円(上限3,000万円) |
| 課税される譲渡所得 | 1,700万円 | 0円 |
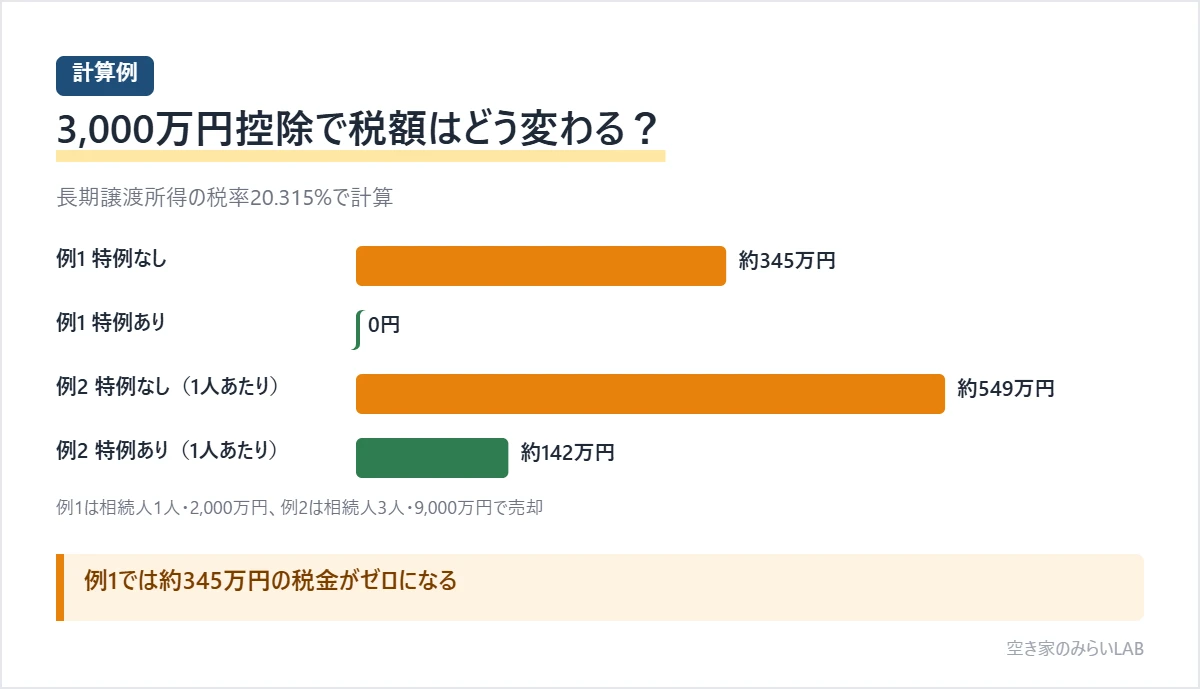
| 税額(20.315%) | 約345万円 | 0円 |
取得費が分からない古い家ほど利益が大きく計算されるため、特例の効果も大きくなります。この例では約345万円の税金がゼロになる計算です。
例2|相続人3人で9,000万円で売った場合
3人が3分の1ずつ相続し、9,000万円で売ったケースです。1人あたりの売却価格は3,000万円、取得費は5%の150万円、譲渡費用を150万円とすると、1人あたりの譲渡所得は2,700万円になります。
2024年1月以後の売却で相続人が3人以上いるため、控除は1人2,000万円。課税される譲渡所得は700万円で、税額は1人あたり約142万円です。特例がなければ2,700万円に課税され約549万円になるため、それでも1人約406万円の節税になります。売却代金の合計は9,000万円で、1億円以下の要件も満たしています。
相続人が3人以上いると控除が2,000万円に下がる点は、2024年からの変更です。古い資料には載っていないことがあるので注意してください。
空き家の3,000万円控除が使えないケース
空き家の3,000万円控除は、建築時期・同居者・相続後の使い方・期限・売る相手のどれか一つが外れるだけで使えなくなります。とくに相談の多いケースをまとめました。
- 1981年6月1日以降に建築された家。新耐震基準の家は対象外
- 分譲マンションなど区分所有建物。二世帯住宅でも区分所有の登記をしていれば対象外
- 相続直前に親と同居していた人がいた。子どもや配偶者が一緒に住んでいた場合も含む
- 相続後に貸した・住んだ・事業に使った。短期間でも対象外になる
- 期限を過ぎて売った。相続から3年目の年末、または2027年12月31日のいずれか早い方を過ぎた場合
- 売却代金が1億円を超えた。ほかの相続人が売った分も合算
- 親族や同族会社に売った。家族間の売買は対象外
- 同じ家で取得費加算の特例などを受けた。どちらか一方の選択になる
- 耐震化も取壊しもしていない。買主が工事をする場合も翌年2月15日までに完了が必要
- 親が生前に家を売っていた。相続財産が現金に変わっているため対象外
相続後に賃貸に出すと特例が使えなくなる点は、売るか貸すかを迷っている方が見落としやすいポイントです。10年単位の収支で比べたい方は空き家は売却と賃貸どっちが得?も参考にしてください。
認知症対策で家族信託を組み、信託の終了によって子どもが実家を受け取った場合は、「相続または遺贈による取得」に当たらず対象外になるおそれがあります。この点は2026年8月の税制改正要望で対象に加えるよう求められている段階です。
マイホームの3,000万円特例との違い
相続空き家の特例と、自分が住んでいた家を売るときの「居住用財産の3,000万円特例」は、控除額は同じでも対象者と要件がまったく違います。空き家特例は相続した親の家、居住用特例は自分が住んでいた家が対象です。
| 比較項目 | 相続空き家の特例 | マイホームの特例 |
|---|---|---|
| 対象となる家 | 被相続人(親など)が一人で住んでいた家 | 売る本人が住んでいる、または住んでいた家 |
| 建築時期の要件 | 1981年5月31日以前 | なし |
| マンション | 対象外 | 対象 |
| 売る期限 | 相続から3年目の年末(制度は2027年12月31日まで) | 住まなくなってから3年目の年末 |
| 売却代金の上限 | 1億円 | なし |
| 相続人3人以上 | 1人2,000万円 | 関係なし |
| 市区町村の確認書 | 必要 | 不要 |
同じ年に両方の特例を使う場合、控除額は合わせて3,000万円が上限です。親の家と自分の家を同じ年に売る予定があるなら、売る年を分けるかどうかも含めて税理士に相談しておきましょう。
親が存命中に自宅を売るなら、親自身がマイホームの特例を使えます。親が住んでいる家を売って住み続けるリースバックでも、要件を満たせばマイホームの特例は使えますが、相続空き家の特例は使えません。リースバックで使える税の特例はリースバックにかかる税金一覧で詳しく解説しました。
取得費加算の特例とどちらを選ぶ?
相続税を納めた人は、払った相続税の一部を取得費に加えられる「取得費加算の特例」も使えます。ただし同じ家と土地について空き家の3,000万円控除と併用はできないため、どちらか有利な方を選びます。多くの場合は空き家の3,000万円控除の方が有利ですが、使えない場合の受け皿として知っておくと安心です。
取得費加算の特例の要件
- 相続や遺贈で財産を取得した人に、相続税が課税されていること
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ること
- 加算できる額は、その人の相続税額のうち売った財産に対応する部分(譲渡益が上限)
どちらが有利かの考え方
たとえば相続税額が600万円、相続した財産の合計が1億5,000万円、売った実家の相続税評価額が3,000万円なら、取得費に加算できるのは600万円×3,000万円÷1億5,000万円=120万円です。譲渡所得を120万円減らす効果にとどまるため、最大3,000万円を差し引ける空き家特例の方が有利になります。
取得費加算を選ぶのは、売却代金が1億円を超える、1981年6月以降の建築である、同居者がいたなど、空き家特例の要件を満たさないときが中心です。売る期限も、空き家特例が相続から3年目の年末までなのに対し、取得費加算は相続税の申告期限から3年以内(相続から約3年10か月)と異なります。
空き家の3,000万円控除と買取・リースバックの関係
空き家の3,000万円控除は、古家付きのまま買取業者に売る方法と相性がよい特例です。一方、親が生前にリースバックで家を売っていた場合は使えません。売る相手とタイミングで結果が分かれます。
買取業者に古家付きで売るなら特約と期限を確認
2024年以降は、買取業者が買ったあとに解体や耐震改修をする形でも特例を使えます。その場合は売買契約書に、買主が売却の翌年2月15日までに取壊しまたは耐震改修を行う旨の特約を入れておくことが大切です。工事が期限に間に合わないと特例が使えなくなるため、業者の工事予定も事前に確認しましょう。
空き家のまま売る方法の全体像は、買取・仲介・解体などを比べた空き家の買取の解説や空き家の処分方法7選で整理しています。
親の生前にリースバックした家は対象外
親が元気なうちに実家をリースバックで売り、そのまま賃貸で住み続けた場合、相続の時点で家は業者のものになっています。相続財産は現金に変わっているため、相続空き家の特例は使えません。
そのかわり、売主である親はマイホームの3,000万円特例を使える可能性があります。生前に売るか、相続してから売るかで使える特例と税額が変わるため、親の実家はリースバックできる?で比べてから判断してください。
家族が買い取る場合は特例が使えない
兄弟の一人が実家を買い取る、子どもが親の家を買ってリースバックするといった親族間の取引は、空き家特例もマイホームの特例も対象外です。親族間でリースバックをするときの注意点は親子間・親族間のリースバックで解説しています。
確認書の取得と確定申告の手順
空き家の3,000万円控除を受けるには、売った家の所在地の市区町村で「被相続人居住用家屋等確認書」の交付を受け、売った翌年の確定申告で必要書類を添えて申告します。税額がゼロになる場合でも申告をしなければ特例は受けられません。
- 要件の確認。建築時期、相続直前の居住状況、相続後の使い方、期限を確認する
- 売買契約。買主が工事をする場合は、翌年2月15日までの取壊し・耐震改修の特約を入れる
- 耐震化または取壊し。売主または買主が期限までに完了させる
- 確認書の申請。市区町村の担当窓口に申請する。交付まで2週間程度かかる自治体もある
- 確定申告。売った翌年の2月16日から3月15日までに、所轄の税務署へ申告する
確定申告に必要な書類
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 登記事項証明書など(相続で取得したこと、建築時期、区分所有でないことが分かるもの)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書または建設住宅性能評価書の写し(家ごと売る場合)
- 売買契約書の写しなど、売却代金が1億円以下であることが分かる書類
確認書の申請には、被相続人の住民票の除票や相続人の住民票、電気・ガス・水道の使用状況が分かる書類など、空き家だったことを示す資料を求められるのが一般的です。必要書類は自治体ごとに案内されているので、売却が決まったら早めに確認してください。
買主が工事をする③の方法では、工事の完了が翌年2月15日、確定申告の期限が3月15日と間隔が短くなります。工事完了後すぐに確認書を申請できるよう、書類は先にそろえておきましょう。相続全体の手続きの流れは空き家を相続したらやるべき手続き完全ガイドで確認できます。
空き家の3,000万円控除に関するよくある質問
- マンションを相続した場合も3,000万円控除は使えますか?
-
使えません。相続空き家の特例は区分所有建物の登記がされている家を対象外としているため、分譲マンションは要件を満たしません。一戸建てでも、二世帯住宅を区分所有で登記している場合は同じく対象外です。
- 親が老人ホームに入ったまま亡くなった場合も対象になりますか?
-
要件を満たせば対象になります。家を出る直前に要介護認定などを受けていたこと、老人ホームなどに入所していたこと、入所後も家が物品の保管に使われ、貸したりほかの人が住んだりしていないことなどが条件です。
- 相続人が3人いる場合、控除はいくらになりますか?
-
2024年1月1日以後の売却で相続人が3人以上いる場合、控除は1人2,000万円です。相続人が2人以下なら1人最大3,000万円を差し引けます。
- 古家付きのまま買取業者に売っても3,000万円控除は使えますか?
-
2024年1月1日以後の売却であれば、買主が売却の翌年2月15日までに取壊しまたは耐震改修を行う場合も対象になります。売買契約書に工事を行う旨の特約を入れ、期限までに工事が終わるか業者に確認してください。
- 税金がゼロになるなら確定申告は不要ですか?
-
申告は必要です。空き家の3,000万円控除は確定申告をすることが適用の条件になっており、市区町村の確認書などを添えて申告しなければ特例は受けられません。売った翌年の2月16日から3月15日までに申告してください。
まとめ|空き家の3,000万円控除は「期限」と「売り方」を先に決めよう
空き家の3,000万円控除は、相続した古い実家を売るときの税金を大きく減らせる特例です。要件は細かいものの、建築時期・相続直前の居住状況・相続後の使い方・期限・売る相手を順番に確認すれば、使えるかどうかの見通しは立ちます。
- 1981年5月31日以前の建築で、相続直前に親が一人で住んでいた家が対象。老人ホーム入所の特例もある
- 耐震リフォームか取壊しが必要。2024年以降は買主が翌年2月15日までに行う形でも使える
- 相続から3年目の年末まで、かつ2027年12月31日までの売却で、売却代金は1億円以下
- 相続人が3人以上なら控除は1人2,000万円。親族への売却や取得費加算との併用は不可
- 確認書を取得し、税額がゼロでも確定申告が必要
株式会社CLOUD HOMeは、相続した空き家を古家付きのまま自社で買い取り、リノベーションで再生しています。特例の期限を見すえた売却時期のご相談や、親が住んでいる実家の自社リースバックのご相談も受け付けています。特例を使えるかの最終的な判断は税務署や税理士への確認が必要ですが、売却の段取りは一緒に整理できますので、まずは状況をお聞かせください。