年金だけでは暮らしが苦しく、いずれ生活保護も考えなければならない。自宅をリースバックで売ってお金に換えたら、その後に生活保護は受けられるのだろうか。そんな不安を抱えて調べている方もいらっしゃるのではないでしょうか。
先に結論をお伝えすると、リースバックの後でも生活保護を受けられる可能性はあります。ただし、売却代金を生活費に使い切るまでは受給できず、家賃が住宅扶助の上限を超えると住み続けにくくなるという2つの壁があります。しかも、持ち家のままでも生活保護は申請できるため、「受給のために売る」必要がないケースも少なくありません。
この記事では、生活保護で持ち家がどう扱われるか、リースバックの売却代金の扱い、東京23区の住宅扶助の上限で計算した売却価格の目安、リースバックがかみ合うケースと相談の順番まで整理しました。生活保護の可否は福祉事務所が世帯ごとに判断するため、ここで紹介するのは一般的な目安です。実際に申請を考えている方は、必ず福祉事務所に相談してください。
年金が少なくて、この先が心配なんです。家を売ってしまえば生活保護を受けやすくなると聞いたのですが、本当でしょうか。
実は逆のこともあります。売る前に福祉事務所へ相談した方がいいケースが多いので、順番を一緒に確認していきましょう。
リースバック後に生活保護は受けられる?結論
リースバックは、自宅を業者に売って代金を受け取り、そのまま借主として住み続ける仕組みです。売った時点で家は自分の資産ではなくなるので、理屈の上では「持ち家がない人」として生活保護を申請できます。
可能性はあるが、壁は「売却代金」と「家賃」
問題は、家の代わりに手元に入るお金と、毎月の家賃です。生活保護は、使える資産や収入をすべて生活に充てても足りない場合に受けられる制度なので、売却代金が残っているうちは対象になりません。代金を使い切ったあとも、リースバックの家賃が住宅扶助の上限を超えていれば、そのまま住み続けるのは難しくなります。この2つは後の章で詳しく見ていきます。
そもそも持ち家のままでも生活保護は申請できる
見落とされがちなのが、持ち家があっても生活保護は申請できるという点です。「家を売らないと受けられない」と思い込んでリースバックを選ぶと、家賃の負担が生まれ、かえって住み続けにくくなることがあります。リースバックを検討する前に、まず自宅を持ったままで受給できるかを確かめるのが先です。リースバックの仕組みそのものは、以下の記事で整理しています。
生活保護で持ち家はどう扱われる?手放さずに済む条件
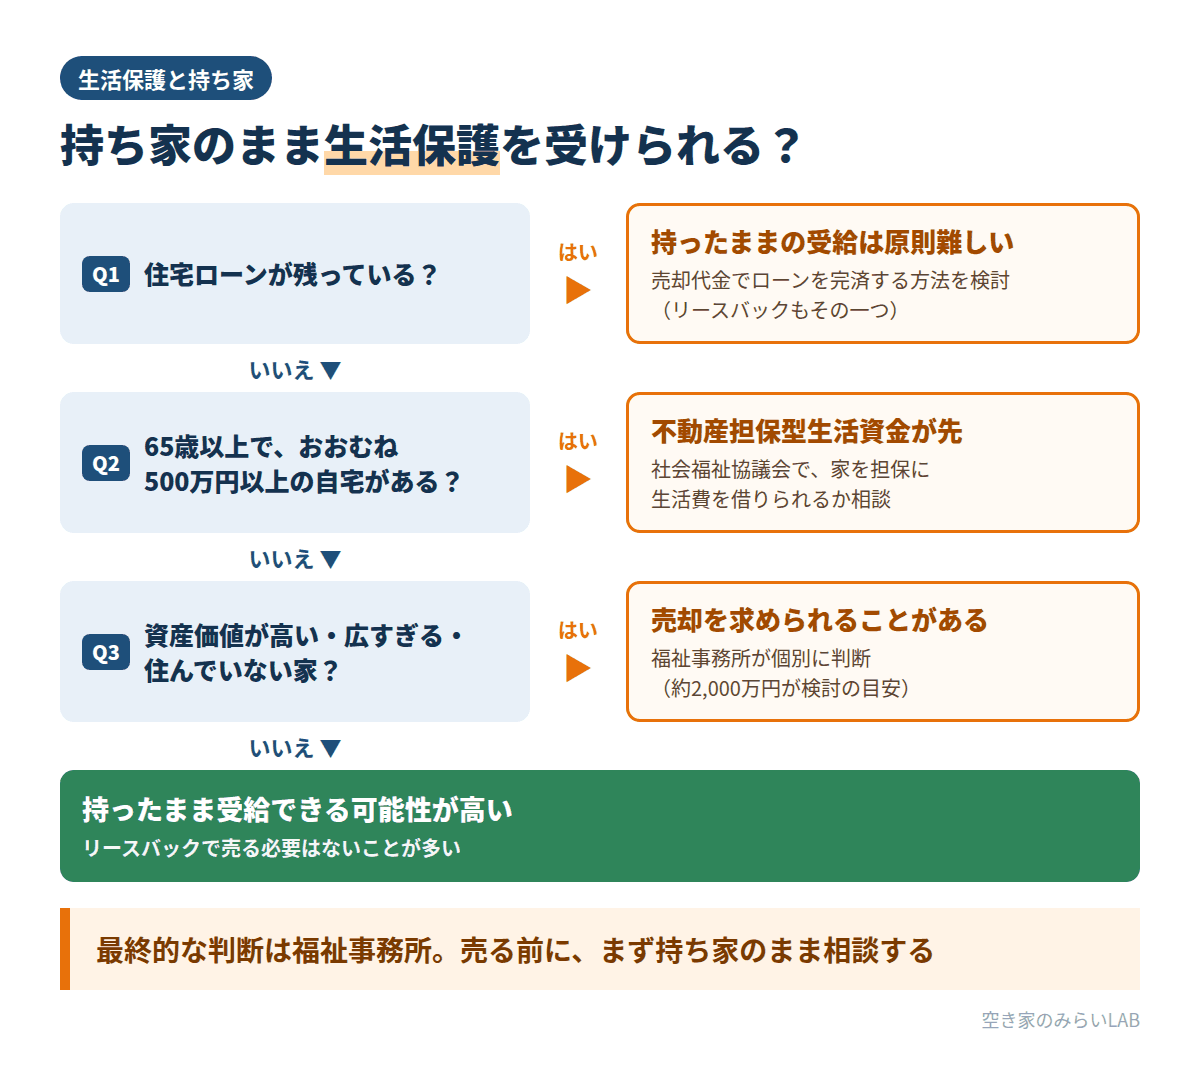
生活保護では、住んでいる家と土地は原則として持ったまま保護を受けられる扱いになっています。売ってもすぐに次の住まいが必要になるため、住み続けた方が合理的だと考えられているからです。ただし、例外として売却を求められるケースもあります。
売った場合の価値と住み続ける価値を比べる
売却を求められるのは、家を売って得られるお金(処分価値)が、住み続けることの価値(利用価値)に比べて著しく大きい場合です。この判断に使われる目安として、おおむね2,000万円前後という数字が知られています。ただしこれは福祉事務所が検討を始める目安で、超えたら必ず売らなければならない線ではありません。地域の不動産相場や年齢、健康状態などを踏まえて個別に判断されます。
| 持ったまま受給しやすい家 | 売却を求められやすい家 |
|---|---|
| 本人が実際に住んでいる | 住んでいない家や空き家 |
| 世帯の人数に見合った広さ | 世帯の人数に対して明らかに広すぎる |
| 売っても大きな金額にならない | 資産価値が高く、売れば長期間暮らせる |
| 住宅ローンを完済している | 住宅ローンが残っている |
住宅ローンが残っている家は原則として難しい
住宅ローンを返済中の家は、持ったまま生活保護を受けるのが原則として難しくなります。保護費からローンを返すと、税金で個人の資産を増やすことになってしまうためです。返済期間の残りがわずかで月々の返済額も少ない場合などに例外が認められることはありますが、福祉事務所の判断になります。
この場合は、リースバックで売った代金でローンを完済し、借主として住み続けるという使い方が考えられるでしょう。ローンが残っている家でのリースバックの進め方は、以下の記事で解説しています。
65歳以上は「不動産担保型生活資金」が先になる
65歳以上で、ある程度の価値がある自宅を持っている方には、生活保護より先に使うことになる制度があります。自宅を担保に生活費を借りる「要保護世帯向け不動産担保型生活資金」で、窓口は都道府県の社会福祉協議会です。いわば公的なリバースモーゲージで、家を売らずに住み続けながら生活費を受け取れます。
| 対象となる人 | 本人と配偶者が原則65歳以上で、この制度を使わなければ生活保護が必要と福祉事務所が認めた世帯 |
|---|---|
| 対象となる自宅 | 本人が単独で所有する、おおむね500万円以上の価値がある居住用不動産。賃借権や根抵当権などが付いていないこと |
| 借りられる上限 | 土地と建物の評価額の70%程度(マンションなど集合住宅は50%) |
| 毎月借りられる額 | 生活扶助額の1.5倍以内 |
| 金利 | 年3%または長期プライムレートのいずれか低い方 |
この制度の対象になる方が先にリースバックで家を売ってしまうと、家を残したまま生活費を確保する道を自分で閉ざすことになります。条件は都道府県によって細かく異なるので、社会福祉協議会で確認してください。民間のリバースモーゲージとリースバックの違いは、以下の記事で比較しています。
リースバックの売却代金は生活保護でどう扱われる?
リースバックで受け取った売却代金は、生活保護の審査では「生活に充てられるお金」として扱われます。家が現金に変わっただけなので、そのお金で暮らせる間は保護の対象になりません。
売却代金を生活費に使い切るまでは受給できない
生活保護を申請できるのは、売却代金を生活費や家賃に充て、手元のお金が最低生活費を下回るようになってからです。たとえば800万円が手元に残ったなら、その800万円で暮らしていくことになるわけです。保護が始まる時点で手元に残せる現金は、おおむね最低生活費の半月分程度とされています。
浪費して早く使い切ったと判断されると、申請のときに使い道を詳しく聞かれることがあります。医療費や家賃、生活費など、何にいくら使ったかが分かるよう、通帳や領収書を残しておいてください。
受給中に売ると保護費の返還を求められる
すでに生活保護を受けている方が持ち家を売った場合、売却代金は収入として扱われ、保護が停止または廃止になるのが一般的です。資産を持ちながら保護を受けていたことになるため、生活保護法第63条にもとづき、受け取った保護費の返還を求められることもあります。受給中に売却を考えたら、話を進める前に担当のケースワーカーへ相談してください。
家族に渡す・隠すのは不正受給になる
売却代金を子どもや親族の口座に移したり、申告しないまま申請したりすると、不正受給にあたります。福祉事務所には金融機関の口座を調べる権限があり、発覚すれば受け取った保護費の返還に加えて、最大4割の上乗せ金を求められることがあります。悪質な場合は刑事罰の対象にもなるため、売却代金はありのまま申告してください。
最大の壁は家賃|住宅扶助の上限に収まるか
生活保護では、家賃は住宅扶助として支給されますが、地域と世帯人数ごとに上限があります。東京23区の単身世帯なら月53,700円、2人世帯で64,000円が上限です。リースバックの家賃がこの上限に収まるかどうかが、受給後も住み続けられるかの分かれ目になります。
リースバックの家賃は、売却価格に年6〜13%程度の利回りを掛けて決まるのが一般的です。年10%の業者で、東京23区の単身世帯の場合を計算すると次のようになります。
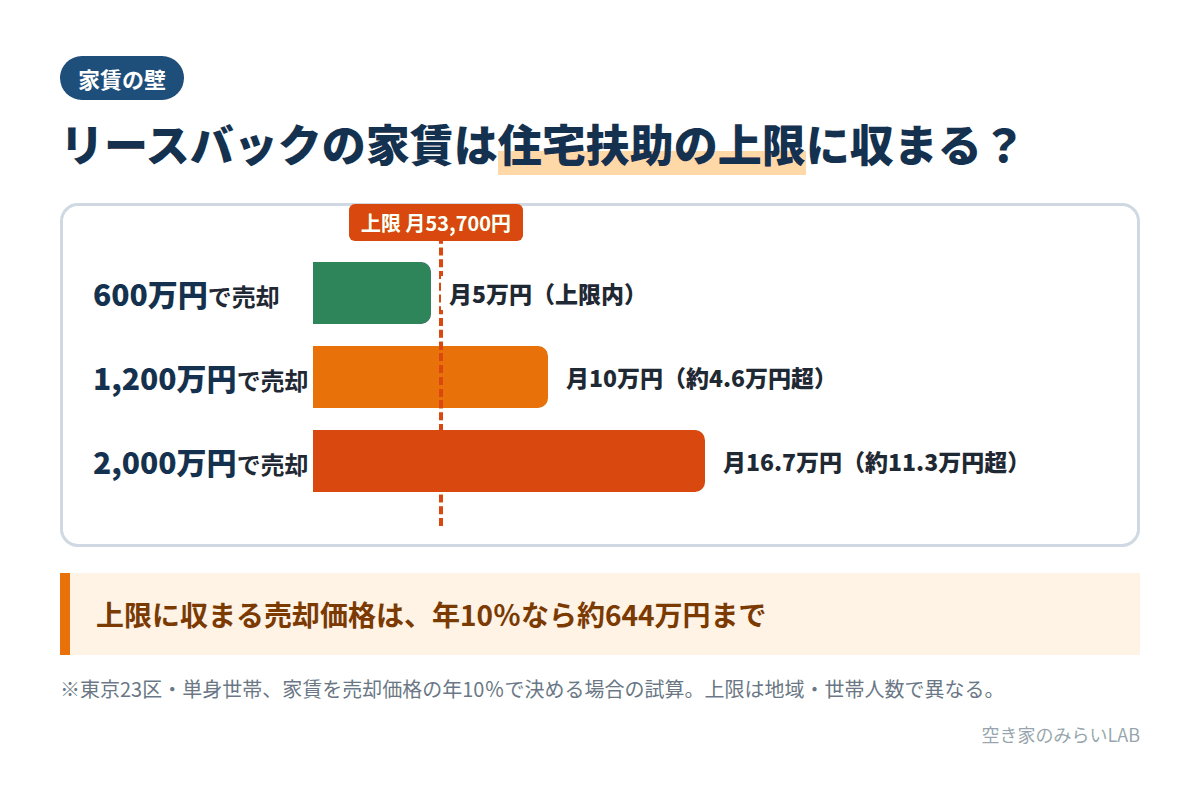
| 売却価格 | リースバックの家賃(年10%) | 住宅扶助の上限(23区・単身) | 判定 |
|---|---|---|---|
| 600万円 | 月5万円 | 月53,700円 | 上限内 |
| 1,200万円 | 月10万円 | 月53,700円 | 約4.6万円超える |
| 2,000万円 | 月約16.7万円 | 月53,700円 | 約11.3万円超える |
上限に収まる売却価格は、年10%なら約644万円まで、利回りの幅で見ても約496万〜1,074万円にとどまります。都内でふつうに査定が付く家なら、ほとんどの場合この範囲を超えてしまうはずです。家賃が決まる仕組みは、以下の記事で詳しく解説しています。
上限を超えると転居指導の対象になる
家賃が住宅扶助の上限を超える住まいに住んでいると、福祉事務所から上限内の住まいへ移るよう指導されるのが一般的です。差額を生活費から払い続けることは、最低限の生活を下回ることになるため、原則として認められません。リースバックで「住み続けられる」はずが、生活保護を受けた時点で引越しを求められるという事態になりかねないのです。
上限に収めるには売却価格を下げるしかない
家賃を住宅扶助の範囲に収めるには、売却価格そのものを低く設定するほかありません。家賃が下がる代わりに、受け取れるお金も減ります。業者によっては家賃を一律の利回りで決めず交渉に応じることもありますが、上限の半分以下まで下げてもらえるケースは多くありません。売却価格の決まり方は、以下の記事で解説しています。
業者が賃貸を続けてくれるかも確認する
リースバックの賃貸借契約は、定期借家で2〜3年ごとに再契約する形が多くあります。生活保護を受けるようになったあと、業者が再契約に応じるかどうかは業者次第です。住宅扶助を福祉事務所から家主へ直接支払う「代理納付」を使えば家賃の滞納リスクが下がるため、受け入れてもらいやすくなります。契約の前に、生活保護を受けた場合も住み続けられるかを業者に確認しておきましょう。
リースバックが生活保護とうまくかみ合う3つのケース
ここまで見てきたとおり、生活保護を見すえたリースバックには壁があります。それでも、次のような状況ではリースバックが現実的な選択肢になりえます。
- 住宅ローンが残っていて、持ち家のままでは受給が難しい。売却代金でローンを完済し、残ったお金で暮らしたあとに申請する
- 家の資産価値が低く、家賃を住宅扶助の範囲に設定できる。地方の築古の家などで、売却価格が数百万円にとどまる
- しばらくは売却代金で暮らし、将来は住宅扶助の範囲内の住まいへ移る前提がある。今すぐ引越せない事情があり、数年後の住み替えを計画に入れている
3つ目のケースでは、売却代金で何年暮らせるかと、家賃を含めた毎月の支出を先に計算しておくことが欠かせません。家賃を年金と売却代金でどこまで払えるかの考え方は、以下の記事で解説しています。
リースバックをやめた方がいいケース
反対に、ローンを完済した家に住んでいて、資産価値もそれほど高くないなら、持ったまま生活保護を受けられる可能性があります。この場合にリースバックをすると、家賃が発生するうえに、売却代金を使い切るまで保護を受けられません。65歳以上で不動産担保型生活資金の対象になる方も、先に社会福祉協議会へ相談した方がいいでしょう。
- ローンを完済していて、家を持ったまま受給できる可能性がある
- 65歳以上で、不動産担保型生活資金の対象になりそう
- 家賃が住宅扶助の上限を大きく超え、受給後に転居を求められる見込みが高い
- 福祉事務所に相談する前に、業者から契約を急がされている
リースバックそのものの弱点も、契約の前に確認しておくと安心です。
生活保護を考えている人が取るべき順番
生活保護を視野に入れているなら、リースバックの業者より先に福祉事務所へ行くのが基本です。次の順番で進めると、取り返しのつかない選択を避けられます。
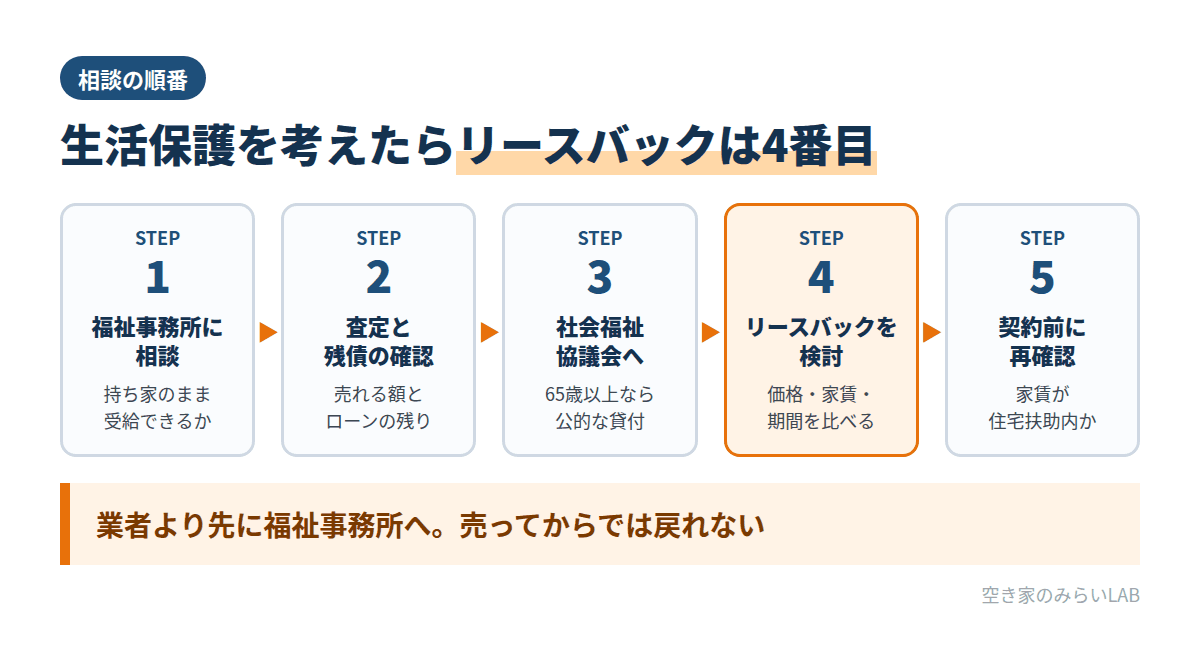
お住まいの市区役所などにある福祉事務所で、家を持ったまま生活保護を受けられるかを相談します。固定資産税の納税通知書や、住宅ローンの残高が分かる書類を持っていくと話が早く進むでしょう。
福祉事務所の判断材料にもなるので、自宅がいくらで売れそうかを把握しておきます。ローンが残っている場合は、金融機関に完済に必要な額を問い合わせてください。
自宅を担保に生活費を借りる不動産担保型生活資金の対象になるかを確認します。対象になる場合は、家を売らずに住み続ける道を優先して考えましょう。
持ち家のままでは受給が難しいと分かってから、リースバックを検討します。複数の業者に査定を依頼し、売却価格だけでなく家賃と契約期間を比べてください。
提示された家賃が住宅扶助の範囲に収まるか、売却代金を使い切ったあとも住み続けられるかを、契約の前に福祉事務所に確認します。業者には、生活保護を受けた場合の再契約や代理納付への対応も聞いておきましょう。
リースバックと生活保護の相談先一覧
相談内容によって窓口が分かれます。迷ったら、まずは福祉事務所か地域包括支援センターに相談すれば、適切な窓口を案内してもらえます。
| 相談先 | 相談できること |
|---|---|
| 福祉事務所(市区役所など) | 生活保護を受けられるか、持ち家をどう扱うか、家賃が住宅扶助の範囲に収まるか |
| 社会福祉協議会 | 不動産担保型生活資金などの公的な貸付制度 |
| 地域包括支援センター | 高齢の方の暮らし全般。介護や住まい、お金の不安をまとめて相談できる |
| 法テラス | 住宅ローンや借金の整理など、法律が絡む問題(収入などの条件を満たせば無料相談) |
| 不動産会社・リースバック業者 | 自宅の査定額、リースバックの売却価格と家賃の見積もり |
リースバックと生活保護に関するよくある質問
- リースバックで家を売ったことを申告せずに生活保護を申請するとどうなりますか?
-
不正受給にあたります。福祉事務所は申請者の預貯金や不動産の記録を調べることができ、売却の事実や代金の行方は発覚すると考えてください。受け取った保護費の返還に加えて上乗せ金を求められ、悪質な場合は刑事罰の対象にもなります。売却の事実と代金の使い道は、ありのまま申告しましょう。
- 家賃が住宅扶助の上限を超える分を家族が払えば、住み続けられますか?
-
原則として難しいと考えてください。家族からの援助は収入として扱われ、その分の保護費が減るのが一般的です。上限を超える家賃の住まいに住み続けることを認めるかどうかも福祉事務所の判断になるため、契約の前に必ず相談してください。
- 生活保護を受けている最中に持ち家をリースバックで売れますか?
-
売ること自体はできますが、売却代金は収入として扱われ、保護は停止または廃止になるのが一般的です。保護費の返還を求められることもあります。売却を考え始めた段階で、担当のケースワーカーに相談してください。
- 子どもや親族に家を買ってもらい、その家を借りて生活保護を受けることはできますか?
-
親族に売ること自体は可能ですが、いくつか注意が必要です。相場より大幅に安く売ると、差額が贈与とみなされて親族に贈与税がかかることがあります。家を買えるだけの余裕がある親族は援助ができると判断され、仕送りを求められる可能性もあります。家賃も住宅扶助の範囲に収める必要があるため、事前に福祉事務所へ相談してください。
- リースバックの売却代金は、いくらまで手元に残して生活保護を申請できますか?
-
保護が始まる時点で手元に残せる現金は、おおむね最低生活費の半月分程度とされています。それを超える分は生活費に充てることになり、保護費から差し引かれます。最低生活費は地域や世帯の人数、年齢で変わるので、具体的な金額は福祉事務所で確認してください。
まとめ|生活保護を考えるならリースバックの前に福祉事務所へ
リースバックの後でも生活保護を受けられる可能性はありますが、売却代金を使い切るまでは受給できず、家賃が住宅扶助の上限を超えると住み続けにくくなります。持ち家のままでも生活保護は申請できるので、「受給のために売る」前に、まず福祉事務所で自宅を持ったまま受けられるかを確かめることが大切です。
- 住んでいる家は原則として持ったまま生活保護を受けられる。売却を求められるのは資産価値が高い場合など
- 住宅ローンが残る家は持ったままの受給が難しく、リースバックで完済する使い方が考えられる
- 65歳以上でおおむね500万円以上の自宅があれば、不動産担保型生活資金が先になる
- 売却代金は生活費に充て、使い切るまでは受給できない。家族に渡す・隠すのは不正受給
- 東京23区の単身なら住宅扶助の上限は月53,700円。年10%の家賃なら売却価格は約644万円までが目安
株式会社CLOUD HOMeでは、宅地建物取引士が1,500件以上の不動産の相談を扱ってきた経験をもとに、リースバックの売却価格と家賃の試算をお出ししています。生活保護との関係でリースバックが合わないと判断した場合は、その理由と相談先もあわせてお伝えします。まずは状況をお聞かせください。