「まとまった資金は必要だけれど、住み慣れた家は離れたくない」。そんな願いを叶える方法として注目されているのがリースバックです。自宅を売却しながら、そのまま同じ家に住み続けられる仕組みですが、便利な反面、知らずに契約すると後悔につながる注意点もあります。
売却価格が相場より安くなる、家賃が発生する、ずっと住めるとは限らない。こうしたデメリットをメリットと並べて理解しないまま進めると、「こんなはずじゃなかった」となりかねません。
名前は聞くけど、実際どういう仕組みなの?自分に向いているのかも判断できなくて…
この記事では、リースバックの仕組み、メリット7つとデメリット7つの一覧、何年住むと家賃の合計が売却代金を超えるかの試算、向いている人と向いていない人、リバースモーゲージなど他の方法との違い、後悔しないための注意点までを網羅的に解説します。基礎から判断材料まで、この1本でひととおり押さえられますよ。
リースバックとは?自宅を売却して住み続ける仕組み
リースバックとは、自宅などの不動産をリースバック会社に売却し、その会社と賃貸借契約を結ぶことで、売却後も同じ家に住み続けられる仕組みです。正式には「セール・アンド・リースバック」と呼ばれ、不動産の売却と賃貸を組み合わせた資金調達方法といえます。
リースバックの基本的な仕組み
流れはシンプルです。まず自宅を売却してまとまった資金を受け取り、その後は毎月家賃を支払いながら賃借人として住み続けます。所有者ではなくなりますが、生活そのものは今までと変わりません。売却で得た資金は、老後資金・住宅ローンの返済・事業資金・医療費など、使い道を問われず自由に使えます。
なぜ売却後も住み続けられるのか
ポイントは、所有権の移転と賃貸借契約が同時に行われることです。自宅の名義はリースバック会社に移りますが、その会社と借主として賃貸借契約を結ぶため、家賃を払っている限り住み続ける権利が守られます。「売る」と「借りる」を同時に成立させることで、資金化と居住の継続を両立させているわけです。
どんな人が利用している?主な利用目的
実際の利用目的はさまざまです。代表的なものを挙げてみましょう。
- 老後の生活資金を確保したい(年金だけでは不安)
- 住宅ローンの返済が負担で、完済して家計を立て直したい
- 事業資金や急な出費のために自宅を現金化したい
- 相続でもめないよう、自宅を生前に現金化しておきたい
共通しているのは「資金は必要だが引っ越しは避けたい」というニーズです。引っ越しに伴う手間や費用、環境の変化を避けながら資金を得られる点が、リースバックが選ばれる理由になっています。なお相続対策を目的に検討している方は、リースバックは相続対策になる?相続税の落とし穴に思わぬ注意点をまとめているので、先に目を通しておくと安心です。
リースバックのメリット7つ
リースバックが支持される理由を、7つのメリットに整理して見ていきましょう。
1. 自宅に住み続けたまままとまった資金を得られる
最大の魅力は、引っ越さずに自宅を現金化できる点です。通常の売却では退去が前提ですが、リースバックなら住環境も生活リズムも変えずに資金を確保できます。子どもの学区や通院先を変えたくない方にとって、この違いは大きいはずです。
2. 住宅ローンや借入の整理に使える
売却代金で住宅ローンを完済すれば、毎月の返済から解放されます。返済が苦しくなってきた段階で使えば、滞納や競売に進む前に家計を立て直せるのが利点です。売却価格でローンを完済できることが前提なので、まずは残高と査定額を並べてみてください。ローンが残っている家でのリースバックは、以下の記事で詳しく解説しています。
3. 資金の使い道に制限がない
リバースモーゲージや不動産担保ローンは借入なので、商品によっては使い道が限られたり、年齢や収入の条件が厳しかったりします。リースバックは売却なので、受け取ったお金は老後の生活費、医療費や介護費、事業資金、子どもへの援助など自由に使えます。リバースモーゲージとの違いについては、以下の記事を参考にしてください。
4. 固定資産税・維持費の負担がなくなる
所有権がリースバック会社に移るため、固定資産税や都市計画税、建物の火災保険料、大規模修繕費といった所有者ならではの負担から解放されます。毎月の家賃は発生しますが、これらの維持費が不要になる分、トータルの住居費が読みやすくなるのも利点です。
5. 修繕や災害のリスクを手放せる
屋根や外壁、構造部分など建物の大きな修繕は、原則として所有者であるリースバック会社が負担します。地震や水害で家が傷んだ場合も、資産価値が目減りするリスクを負うのは所有者です。ただし、設備の故障や日常の小さな修繕を借主の負担とする契約もあるため、どこまでが自分の負担になるかは契約書で確認してください。修繕費の線引きは、以下の記事で整理しています。
6. 売却を周囲に知られにくく、現金化も早い
通常の売却では、物件情報の公開や内覧で近所に売却が伝わりがちです。リースバックは買主がリースバック会社に限られ、外観も変わらず住み続けるため、周囲に知られにくいという特徴があります。買主を探す必要がないので、査定から現金化までが最短数週間と早い点も、急いで資金が必要な場合には心強いところです。ただし登記簿を見れば所有者が変わったことは分かりますし、マンションでは管理組合への届け出を通じて知られることもあります。「知られない」ではなく「知られにくい」と理解しておきましょう。
7. 将来的に買い戻せる可能性がある
買い戻し特約を付けておけば、将来資金に余裕ができたときに自宅を買い戻せる可能性があります。「今は手放すが、いずれ取り戻したい」という希望に応えられる柔軟さも、リースバックならではの特徴です。ただし買い戻し価格は売却価格より高くなるのが一般的で、この点は後ほど注意点として詳しく触れます。
近年は、売却と同時に住まいをリノベーションして住み心地を改善するタイプのリースバックも登場しています。老朽化した自宅に住み続けたい方には有力な選択肢なので、下記の記事もあわせてご覧ください。
住み続けられて、維持費も減って、いずれ買い戻せるかも…メリットは大きいですね。ただ、いい面だけで判断するのは禁物ですよ。
リースバックのデメリット7つ
メリットの裏側には、必ず知っておくべきデメリットがあります。ここを理解しているかどうかが、後悔するかしないかの分かれ道です。
1. 売却価格は市場相場の6〜8割程度になる
リースバックの売却価格は、市場相場の6〜8割程度に下がるのが一般的です。買主であるリースバック会社は、賃貸に出したうえで将来の再売却まで見込んでリスクを負うため、その分が価格に反映されます。市場価格3,000万円の自宅なら、1,800万〜2,400万円ほどが目安という計算です。相場より安くなる前提で資金計画を立てましょう。業者がどう値付けしているかは、以下の記事で解説しています。
2. 家賃が周辺相場より高くなることがある
リースバックの家賃は、周辺の家賃相場ではなく売却価格をもとに決まります。目安は売却価格の年6〜13%程度で、たとえば2,000万円で売却した場合、年間120万〜260万円、月額にして約10万〜22万円になる計算です。エリアの家賃相場より割高になるケースがある点には注意しておきましょう。リースバックの家賃相場と安くする交渉術では、計算方法と減額の余地をくわしく解説しています。
3. ずっと住み続けられるとは限らない
見落とされがちですが、契約が「定期借家契約」の場合、契約期間が満了すると更新できず、退去を求められることがあります。契約期間は2〜3年に設定されることが多く、「終の住処のつもりが数年で退去」という事態も起こり得ます。長く住みたいなら、更新できる普通借家契約か、再契約が保証されているかを必ず確認してください。契約の種類と、住み続けるために契約書で確認すべき項目は、以下の記事にまとめています。
4. 買い戻し価格は売却価格より高くなる
買い戻しには、売却価格の1.1〜1.3倍程度の資金が必要になるのが相場です。リースバック会社の諸経費や利益が上乗せされるためで、1,500万円で売却した家の買い戻しには1,650万〜1,950万円ほどかかる計算になります。「いつか買い戻せる」と安易に考えず、価格と条件を書面で確認しておくことが欠かせません。
5. 長く住むと家賃の合計が売却代金を超える
家賃は売却価格に連動して決まるため、住む年数が長くなるほど、払った家賃の合計が受け取った売却代金に近づきます。利回り10%なら、約10年で売却代金と同じ額を家賃として払う計算です。何年で逆転するかは、後の章で試算しています。
6. 所有権を失い、リフォームや相続に制約が出る
売却後の家はリースバック会社のものなので、リフォームや設備の交換には所有者の承諾が必要です。家を子どもに相続させることもできなくなり、相続の対象になるのは手元に残った売却代金だけになります。家族には契約の前に話しておきましょう。
7. 売却益に税金がかかることがある
買ったときより高く売れた場合、その利益には譲渡所得税がかかります。住んでいる家を売るときは3,000万円の特別控除を使えることが多く、税金がかからないケースも少なくありません。ただし控除を使うと確定申告が必要になり、住民税や医療費の負担に影響することもあります。税金の詳しい扱いは、以下の記事で解説しています。
リースバックのメリット・デメリット一覧表
7つずつのメリットとデメリットを、テーマごとに並べました。右の列の対策を押さえておけば、デメリットの多くは契約前に防げます。
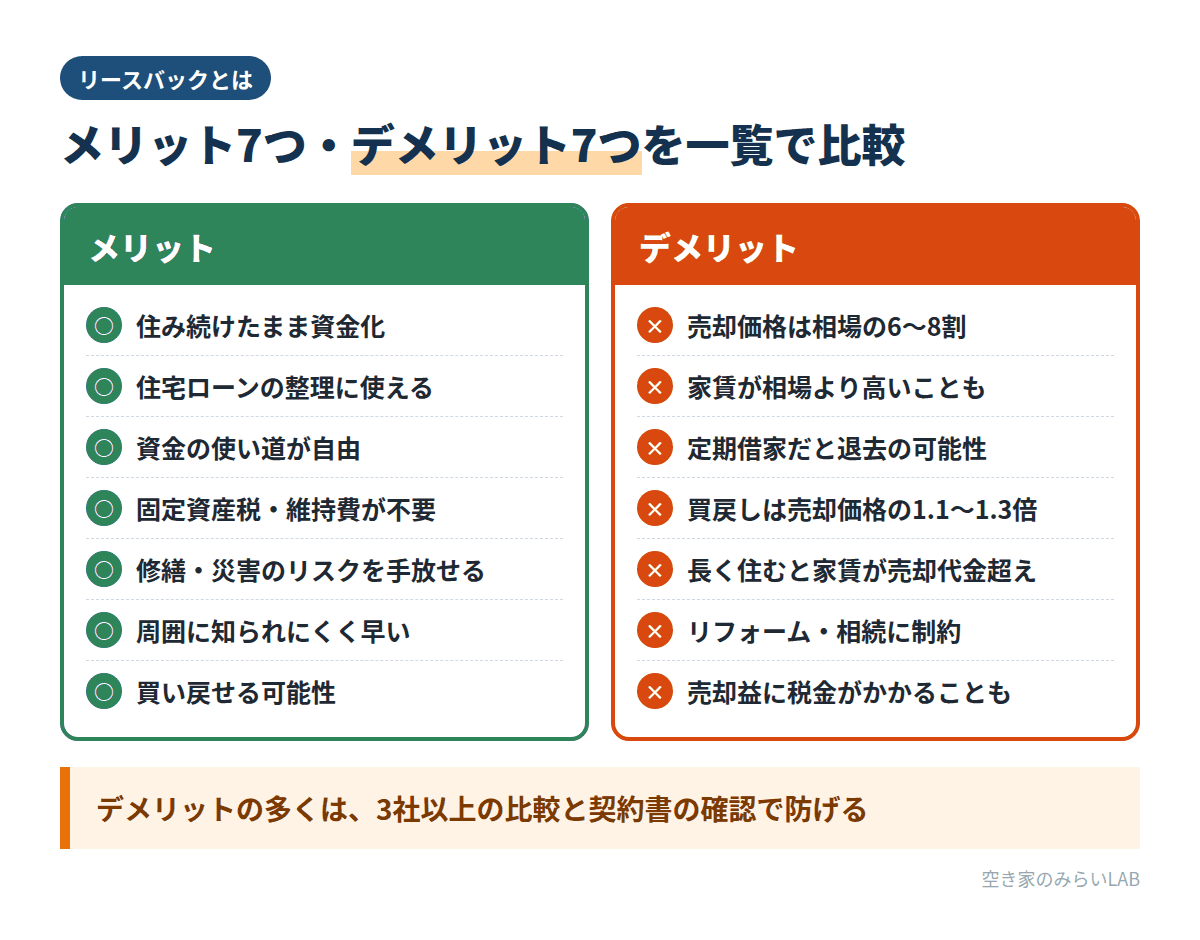
| テーマ | メリット | デメリット | 対策 |
|---|---|---|---|
| お金 | まとまった資金を早く受け取れ、使い道も自由 | 売却価格は相場の6〜8割 | 3社以上の条件を比べる |
| 住まい | 引越しせずに住み続けられる | 定期借家だと期間満了で退去の可能性 | 普通借家か、再契約の条件を書面で確認 |
| 毎月の支出 | 固定資産税や維持費がなくなる | 家賃が周辺相場より高い場合がある | 家賃の合計を住む年数で試算する |
| 修繕・リフォーム | 大きな修繕や災害のリスクは所有者負担 | リフォームには所有者の承諾が必要 | 修繕の負担区分を契約書で確認 |
| ローン・借入 | 売却代金で完済して返済から解放 | 売却価格が残債を下回ると使えない | 残高と査定額を先に比べる |
| 将来 | 買い戻せる可能性がある | 買戻し価格は売却価格の1.1〜1.3倍 | 価格と期限を書面にしておく |
| 相続・税金 | 現金なので分けやすい | 家を残せない。売却益に税金がかかることも | 家族と共有し、税金を試算する |
実際に後悔した人がどこでつまずいたのか、事前に確認できるチェックリストも用意しています。契約前の自己診断に使ってみてください。
何年住むと損になる?家賃の合計と売却代金の分かれ目
リースバックで損か得かを分けるのは、何年住むかです。売却価格2,000万円の家で、家賃の利回り別に払う家賃の合計を計算しました。
| 家賃の利回り | 月額家賃 | 5年 | 10年 | 15年 | 売却代金と並ぶ年数 |
|---|---|---|---|---|---|
| 年6% | 10万円 | 600万円 | 1,200万円 | 1,800万円 | 約16.7年 |
| 年10% | 約16.7万円 | 1,000万円 | 2,000万円 | 3,000万円 | 10年 |
| 年13% | 約21.7万円 | 1,300万円 | 2,600万円 | 3,900万円 | 約7.7年 |
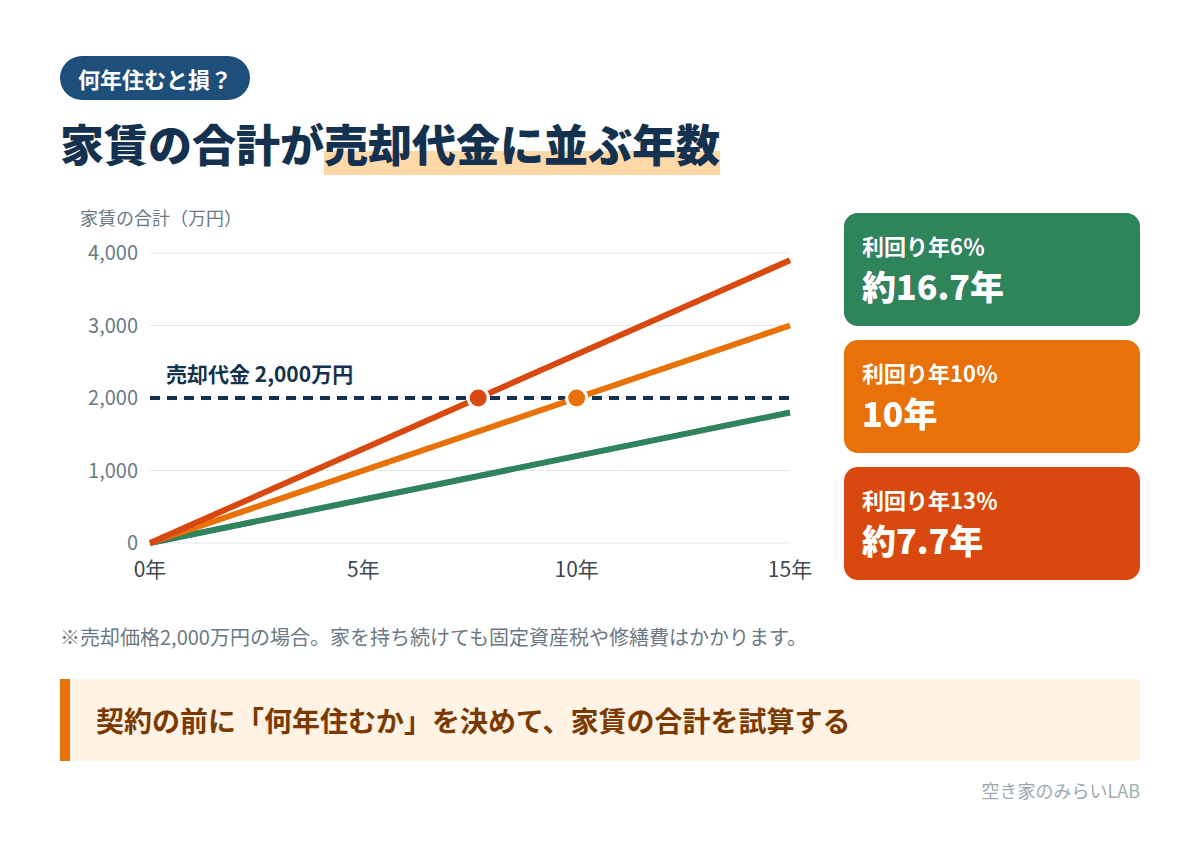
利回りが高い業者で長く住むほど、受け取ったお金以上を家賃として払うことになります。ただし家を持ち続けた場合も、固定資産税や修繕費がかかるので、家賃の合計だけで単純に損得は決まりません。大切なのは、契約の前に「何年住むつもりか」を決め、その期間の家賃の合計と手元に残るお金を比べることです。
数年で住み替えや施設への入居を予定しているなら、家賃の負担は限られます。反対に10年以上住むつもりなら、売却価格を抑えて家賃を下げる交渉をするか、リバースモーゲージなど別の方法も比べた方がいいでしょう。手元に残る金額の計算方法と、老後資金として使う場合の安全ラインは、以下の記事で解説しています。
リースバックが向いている人・向いていない人
メリットとデメリットを踏まえると、リースバックが合う人とそうでない人がはっきりしてきます。自分がどちらに当てはまるか、チェックしてみてください。
リースバックが向いている人
- 引っ越さずに、今の家に住み続けたい
- まとまった資金を早く現金化したい
- 固定資産税や維持費の負担から解放されたい
- 売却を近所に知られたくない
- 相続財産を現金化して分けやすくしておきたい
「住み続けること」と「早期の資金化」を両立したい人には、リースバックの仕組みがぴったりはまります。
リースバックが向いていない人
- 自宅を資産として子どもに残したい
- できるだけ高く売りたい(価格を最優先したい)
- この家に一生住み続けることを確実にしたい
- 家賃の支払いが家計を圧迫しそう
資産として家を残したい人や、価格を最優先する人は、通常の売却など別の方法のほうが目的に合います。次の章で、他の資金調達方法との違いを比較してみましょう。
状況別に詳しく知りたい方へ
リースバックの使い方や注意点は、家の種類や置かれた状況によって変わります。当てはまるものから読んでみてください。
- 戸建てに住んでいる|戸建てのリースバックは築古でも可能?
- マンションに住んでいる|マンションのリースバックと管理費の扱い
- 東京で検討している|東京のリースバック相場
- 離婚を考えている|離婚してもリースバックで住み続けるには
- 老後資金に使いたい|家賃は年金の何%までが安全か
- 相続を考えている|リースバックは相続対策になる?
リースバックと他の資金調達方法との違い
自宅を活用した資金調達には、リースバック以外の選択肢もあります。それぞれの違いを理解すれば、自分に最適な方法が見えてきます。
リバースモーゲージとの違い(売却か借入か)
もっとも混同されやすいのがリバースモーゲージです。リースバックが「自宅を売却する」方法なのに対し、リバースモーゲージは「自宅を担保にお金を借りる」方法という根本的な違いがあります。リバースモーゲージは借入なので所有権は手元に残りますが、利用者が亡くなった後に自宅を売却して返済するのが基本で、対象が高齢者に限られたり資金使途に制限があったりする点が特徴といえます。
不動産担保ローンとの違い
不動産担保ローンも自宅を担保にした借入です。リースバックと違って所有権は保持できますが、毎月の返済義務が生じ、審査では収入や信用情報が問われます。安定収入がない人には利用のハードルが高い一方、資産を手放したくない人には有力な選択肢となるでしょう。
通常の不動産売却との違い
通常の売却は市場価格で高く売れる可能性がある反面、退去が前提で買主が見つかるまで時間もかかります。リースバックは価格が下がる代わりに、住み続けられて現金化も早いという違いです。「高く売りたいか」「住み続けたいか」で選ぶ方向が変わります。
| 方法 | 資金の性質 | 所有権 | 住み続けられるか | 主な注意点 |
|---|---|---|---|---|
| リースバック | 売却(返済不要) | 手放す | 住める(契約による) | 売却価格が安め・家賃発生 |
| リバースモーゲージ | 借入(返済あり) | 残る | 住める | 高齢者向け・使途制限あり |
| 不動産担保ローン | 借入(返済あり) | 残る | 住める | 返済義務・審査あり |
| 通常の売却 | 売却(返済不要) | 手放す | 住めない(退去) | 時間がかかる |
「資産を残したいか手放すか」「住み続けたいか退去するか」の2軸で整理すると、自分に合う方法が絞り込めます。
リースバック利用の流れ
実際にリースバックを利用する場合、どんな手順で進むのかを4ステップで確認しておきましょう。
リースバック会社に相談し、自宅の売却価格と家賃の見積もりを出してもらいます。1社だけで決めず、複数社に依頼して条件を比較するのが後悔を防ぐ第一歩です。
売却価格・家賃・賃貸借契約の種類(普通借家か定期借家か)・買い戻し条件を細かく確認します。ここが契約全体でもっとも重要な段階です。少しでも疑問があれば、納得できるまで質問しましょう。
条件に合意したら、不動産の売買契約と賃貸借契約を締結します。住宅ローンが残っている場合は、売却代金で完済して抵当権を抹消する手続きも並行しましょう。
売却代金を受け取り、所有権を移転します。翌日からは賃借人として、これまでどおり同じ家で生活を続けられます。引っ越しは不要です。
相談から入居までは、早ければ数週間で完了します。スピード感がある一方、STEP2の条件確認を急ぐと後悔につながるので、ここだけは時間をかけて臨んでください。
なおリースバックにも審査があり、誰でも必ず利用できるわけではありません。物件の条件や家賃の支払い能力が見られるため、通るコツと落ちる原因を先に知っておくと準備がしやすくなります。
リースバックで後悔しないための3つのポイント
リースバックのトラブルの多くは、事前確認を怠ったことが原因です。後悔を避けるために、次の3点は必ず押さえてください。
複数社を比較する
売却価格も家賃も契約条件も、リースバック会社によって大きく差が出ます。1社の提示額だけで即決せず、必ず複数社から見積もりを取り、売却価格と家賃のバランスを見比べましょう。総支払額でどれだけ違うかを試算すると、判断の精度が上がります。
どの項目をどう見比べればよいのか、比較の観点は下記の記事で整理しました。査定を依頼する前に一読しておくと、条件の違いを読み解きやすくなります。
契約書で「借家契約の種類」と「買い戻し条件」を必ず確認
長く住みたいなら、更新できる普通借家契約か、定期借家契約でも再契約が保証されているかを書面で確認します。買い戻しを考えるなら、価格・期限・条件を口約束で済ませず、再売買予約契約書として書面化しておくことが大切です。仮登記を設定しておくとさらに安心できます。
悪質業者に注意する(クーリングオフは使えない)
本来不要な事務手数料やコンサルティング料を上乗せ請求する業者や、訪問営業で契約を急がせる業者には注意が必要です。
特定商取引法の訪問販売のクーリングオフは、商品やサービスを「買う」消費者を守る制度です。自宅を「売る」立場になるリースバックの利用者は対象になりません。消費者が売主になる訪問購入の制度もありますが、こちらは対象が動産に限られ、不動産は含まれないのです。宅地建物取引業法のクーリングオフも、宅建業者が売主で消費者が買主の場合の制度なので当てはまりません。つまり、一度契約書に署名すると原則として撤回できないということ。その場で決めず必ず持ち帰る、これが最大の防御になります。
少しでも不審に感じたら署名を保留し、消費者ホットライン(188)に相談してください。国土交通省もリースバックのガイドブックを公開しているので、契約前に目を通しておくと判断の助けになります。リースバックが「やばい」「やめとけ」と言われる理由と、安全に使うための条件は以下の記事で解説しています。
「複数社の比較」「契約書の確認」「業者選び」の3つが後悔しないカギなんですね。
リースバックは正しく使えば心強い仕組みですが、業者選びと契約内容の見極めがすべてです。信頼できる相談先を見つけることが、満足のいく結果への近道です。実際に利用した人の声はリースバックの口コミ・評判、よくあるトラブルはリースバックのトラブル事例7選で紹介しています。
リースバックに関するよくある質問
- リースバックとリバースモーゲージはどちらがいいですか?
-
目的によって変わります。所有権を手放してもよいから資金使途を自由にしたいならリースバック、自宅を担保に借り入れて所有権は残したいならリバースモーゲージが向いています。リバースモーゲージは高齢者向けで使途に制限がある点にも注意しましょう。
- 住宅ローンが残っていてもリースバックを利用できますか?
-
売却代金でローンを完済できれば利用可能です。売却価格がローン残債を下回る場合(オーバーローン)は、原則として不足分を自己資金で補う必要があります。まずは残債額と査定価格を比較するところから始めましょう。
- リースバックの家賃はどれくらいになりますか?
-
家賃は売却価格の年6〜13%程度が目安です。売却価格2,000万円なら年間120万〜260万円、月額で約10万〜22万円という計算になります。周辺の家賃相場より割高になることもあるため、契約前に月額と総支払額を必ず試算してください。
- リースバックならずっと住み続けられますか?
-
契約の種類によります。普通借家契約なら基本的に更新して住み続けられますが、定期借家契約では契約期間(多くは2〜3年)の満了時に退去を求められる場合があります。長期居住を望むなら、契約書で借家契約の種類と更新の可否を必ず確認しましょう。
- リースバックは持ち家でなくても使えますか?
-
リースバックは自分が所有する不動産を売却する仕組みなので、持ち家であることが前提です。共有名義の場合は共有者全員の同意が必要になります。マンションや店舗、事務所など、戸建て以外の不動産でも利用できるケースがあります。
- リースバックはやめた方がいいですか?
-
一概にやめた方がいいとは言えません。住み続けながらまとまった資金が必要な人には有効な方法です。問題になるのは、売却価格や家賃、契約期間を確認しないまま契約してしまうケースで、「やめとけ」と言われる理由の多くは、複数社の比較と契約書の確認で防げます。
- リースバックをしたことは周囲に知られますか?
-
広告や内覧がなく、外観も変わらないため、周囲には知られにくい方法です。ただし登記簿を見れば所有者が変わったことは誰でも確認できますし、マンションでは管理組合への届け出を通じて知られる場合があります。
- リースバックの途中で退去することはできますか?
-
普通借家契約なら、契約書で定めた予告期間(1か月前など)を守れば途中で解約できるのが一般的です。定期借家契約は、中途解約の特約がなければ原則として期間中の解約が制限されるため、住み替えや施設への入居の予定がある方は、契約前に中途解約の条件を確認してください。
まとめ|リースバックは仕組みを理解して使えば心強い選択肢
- リースバックは自宅を売却し、賃貸借契約を結んで住み続ける仕組み
- 住み続けたまま現金化でき、使い道が自由で、維持費や修繕のリスクも手放せるなどメリットは7つ
- 売却価格は相場の6〜8割、家賃は売却価格の年6〜13%、買い戻しは1.1〜1.3倍が目安
- 利回り10%なら約10年で家賃の合計が売却代金に並ぶ。何年住むかを決めてから契約する
- 定期借家契約だと住み続けられないことがあるため契約書の確認が必須
- クーリングオフは適用されないので、その場で署名せず持ち帰って検討する
- 後悔しないカギは、複数社比較・契約条件の確認・悪質業者への注意
リースバックは、売却価格や家賃、契約期間といったデメリットを正しく理解したうえで使えば、住まいを守りながら資金を確保できる心強い選択肢です。大切なのは、いい面だけで判断せず、複数社を比較して契約内容を細部まで確認することです。
空き家のみらいLABを運営するCLOUD HOMeは、不動産の売却や活用、リノベーションまで一貫してサポートしています。リースバックが自分に合うのか、他の方法のほうがよいのか迷っている段階でも構いません。まずは無料相談で、あなたの状況に合った選択肢を一緒に整理しましょう。