夫婦で買った家、兄弟で相続した実家、親子で持ち合っている土地。共有名義のままでは、売るにも貸すにもリフォームするにも全員の足並みをそろえる必要があり、「自分の単独名義にしておきたい」と考える方は少なくありません。共有名義を単独名義に変更する方法はいくつかありますが、どれを選ぶかで税金も登記の費用も大きく変わります。
結論からお伝えすると、共有名義を単独名義に変更する方法は、持分の買取(売買)、贈与、財産分与(離婚)、遺産分割、共有物分割、持分放棄の6つです。相続で共有になった不動産なら遺産分割、離婚なら財産分与が税負担を抑えやすく、親族間で対価を払わずに名義をまとめると贈与税が高額になりやすい点に注意が必要です。住宅ローンが残っている場合は、名義を動かす前に金融機関の承諾を得てください。
この記事では、6つの方法ごとにかかる税金(譲渡所得税・贈与税・不動産取得税・登録免許税)、登記手続きと必要書類、夫婦の共有名義や住宅ローンが残っている場合の注意点、2023年の民法改正で使えるようになった所在等不明共有者の持分取得までを比較しながら解説します。監修は、共有持分を含む訳あり不動産の解決実績1,500件以上をもつ株式会社CLOUD HOMe代表取締役で、宅地建物取引士の桐生 達弘です。
兄と半分ずつ相続した実家を、私の単独名義にしたいと考えています。兄は「タダで譲ってもいい」と言ってくれているのですが、そのまま名義を変えてしまって大丈夫ですか?
無償で持分を譲り受けると、贈与税の対象になります。相続から時間がたっていなければ、遺産分割として名義をまとめられないかを先に確認しましょう。同じ結果でも、手続きの選び方で税金が大きく変わるんです。
共有名義を単独名義に変更する方法は6つ
共有名義を単独名義に変更する方法は、持分の買取(売買)、贈与、財産分与、遺産分割、共有物分割、持分放棄の6つです。どれを使えるかは、共有になった理由と共有者との関係で決まります。相続で共有になったばかりなら遺産分割、離婚に伴うなら財産分与、それ以外は売買か贈与が基本で、話し合いがまとまらない場合は共有物分割が候補です。
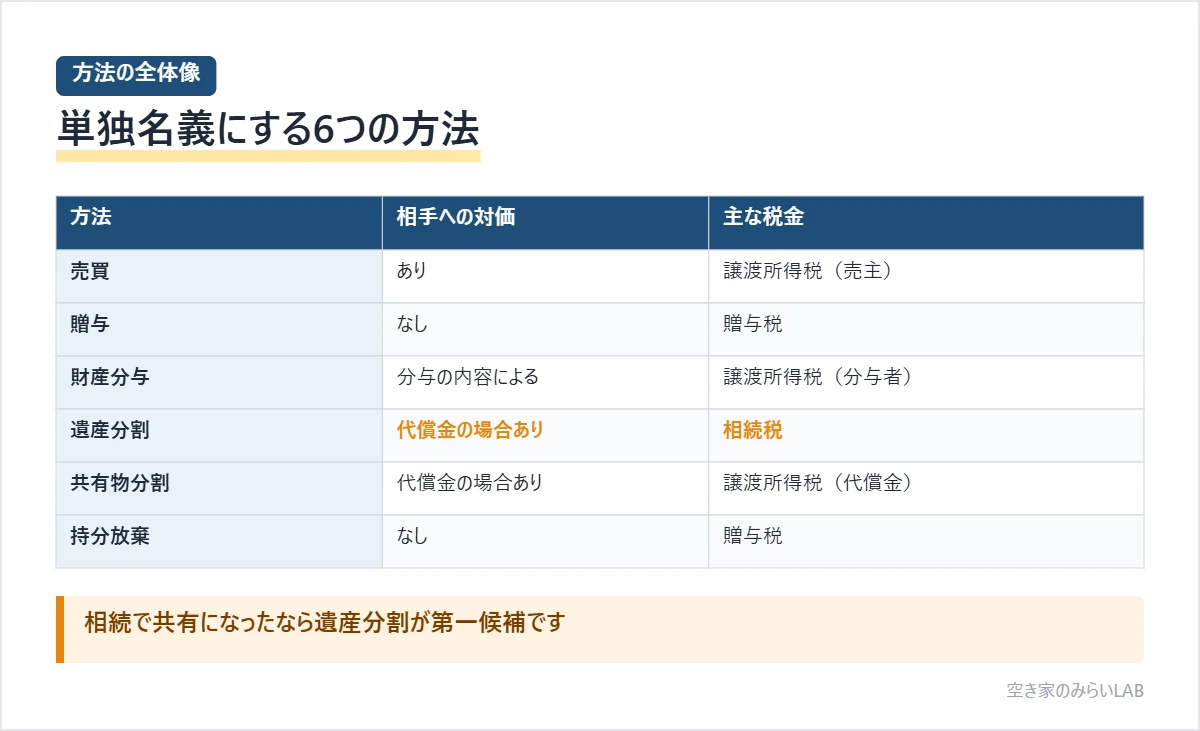
| 方法 | 使える場面 | 相手への対価 | 登記の原因 |
|---|---|---|---|
| 持分の買取(売買) | 共有者から持分を買い取る | あり(時価が目安) | 売買 |
| 贈与 | 親族などから無償で持分を譲り受ける | なし | 贈与 |
| 財産分与 | 離婚に伴って夫婦の共有名義を整理する | 分与の内容による | 財産分与 |
| 遺産分割 | 相続でまだ遺産分割が済んでいない共有 | 代償金を払う場合あり | 相続・遺産分割 |
| 共有物分割 | 共有者間の協議・調停・訴訟で共有を解消する | 代償金(価格賠償)を払う場合あり | 共有物分割 |
| 持分放棄 | 共有者が自分の持分を放棄する | なし | 持分放棄 |
相続した共有名義の不動産を、売却も含めてどう整理するかは共有名義の不動産を相続したときの手続きでまとめています。この記事で扱うのは「単独名義にする」場合の手続きと税金です。共有持分の基本は共有持分とは?権利関係と解決方法で確認できます。
単独名義に変更するときの税金を方法別に比較
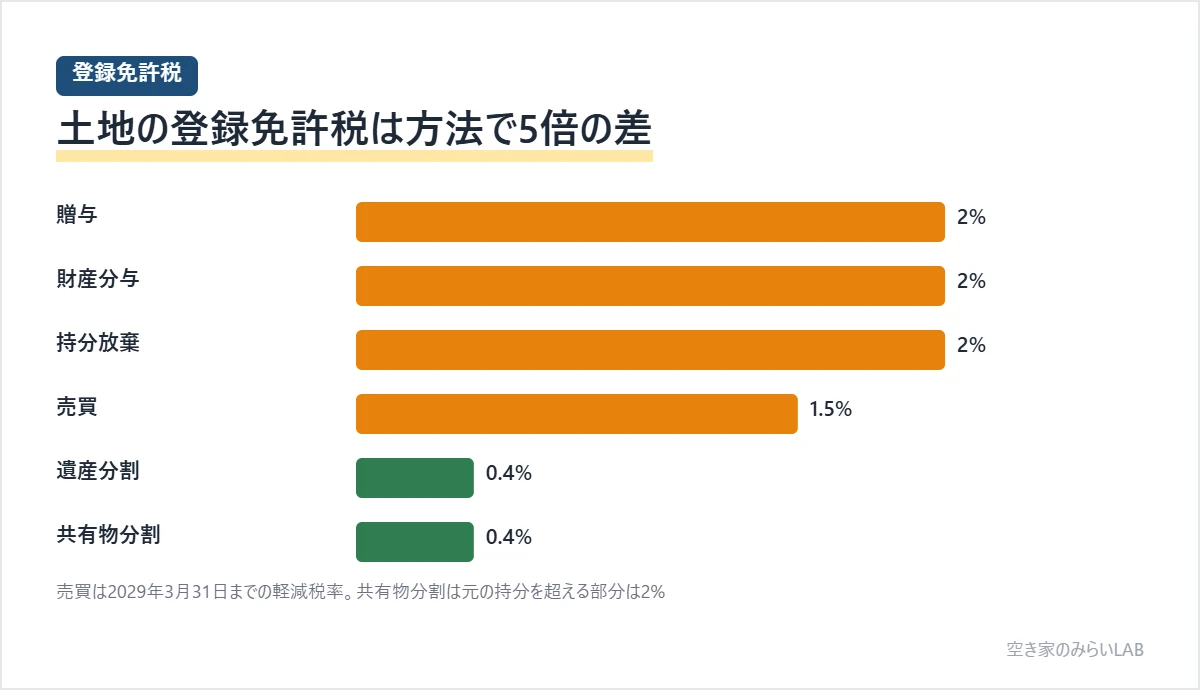
単独名義に変更するときにかかる税金は、持分を受け取る側の不動産取得税・登録免許税と、取引の性質に応じた譲渡所得税・贈与税・相続税の組み合わせで決まります。最も負担が軽くなりやすいのは遺産分割で、不動産取得税がかからず登録免許税も0.4%です。対価なしで持分を譲り受ける贈与と持分放棄は、受け取った側に贈与税がかかります。
| 方法 | 持分を渡す側 | 持分を受け取る側の税金 | 不動産取得税 | 登録免許税(土地) |
|---|---|---|---|---|
| 売買 | 譲渡益があれば譲渡所得税 | 時価より著しく安いと差額に贈与税 | かかる | 1.5%(2029年3月31日までの軽減) |
| 贈与 | なし | 贈与税 | かかる | 2% |
| 財産分与 | 時価で譲渡所得税の対象 | 原則として贈与税はかからない | 清算的な分与は課税されない扱いが一般的 | 2% |
| 遺産分割 | なし(相続税は相続人ごと) | 相続税(基礎控除を超える場合) | かからない | 0.4% |
| 共有物分割 | 代償金を受け取れば譲渡所得税の対象 | 持分相当の取得なら原則なし | 元の持分を超える部分にかかる | 0.4%(元の持分を超える部分は2%) |
| 持分放棄 | なし | 贈与税(贈与とみなされる) | かかる | 2% |
譲渡所得税は「持分を売った側」にかかる
持分を売った人は、売却代金から取得費と譲渡費用を引いた利益(譲渡所得)に税金がかかります。売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得として所得税15%・住民税5%に復興特別所得税を加えた20.315%、5年以下なら短期として39.63%です。相続した持分は、亡くなった人の取得時期と取得費を引き継ぎます。
注意したいのは、マイホームを売ったときの3,000万円特別控除が、配偶者や親子など特別の関係がある人への売却では使えない点です。夫婦間や親子間で持分を売買する場合、利益が出ればそのまま課税されると考えておきましょう。財産分与で家を渡した側も、分与した時点の時価で譲渡したものとして譲渡所得税の対象になります。
贈与税は「無償で受け取った側」にかかる
贈与税は、1年間にもらった財産の合計から基礎控除110万円を引いた額に、10%から55%の累進税率をかけて計算します。持分の評価額が1,000万円なら、一般税率で基礎控除後890万円に40%をかけて125万円を引いた231万円です。持分放棄も、放棄された持分を他の共有者が贈与で取得したものとして扱われるため、同じく贈与税の対象になります。
親子間であれば、60歳以上の父母・祖父母から18歳以上の子・孫への贈与に相続時精算課税を選ぶことも可能です。夫婦間では、婚姻期間20年以上の夫婦が居住用不動産を贈与するとき、基礎控除とは別に最高2,000万円を控除できる配偶者控除も用意されています。どちらも申告が必要で、将来の相続税との関係も含めて税理士に確認しておくと安心です。
不動産取得税と登録免許税は「名義を取得する側」にかかる
不動産取得税は都道府県の税金で、土地と住宅は2027年3月31日までの取得なら税率3%、宅地は課税標準が評価額の2分の1になる特例があります。相続による取得は非課税で、共有物分割も元の持分を超えない部分には課税されません。登録免許税は登記のときに納める国税で、固定資産税評価額に税率をかけて計算します。建物の売買は原則2%で、自分が住む家で一定の要件を満たせば軽減税率の対象です。
単独名義にする6つの方法と、それぞれの注意点
6つの方法には、それぞれ使える条件と落とし穴が存在します。親族間で持分をやり取りする場合は、価格の決め方と税金の発生を、夫婦なら離婚の前か後かを、相続なら遺産分割が終わっているかを最初に確認してください。順番を間違えると、同じ名義変更でも余計な税金を払うことになります。
- 相続で共有になり、遺産分割がまだ。遺産分割(代償分割を含む)を最初に検討する
- 離婚に伴って整理する。離婚成立後の財産分与として名義を移す
- 代償金を払える。時価を基準にした売買、または共有物分割の価格賠償
- 対価なしで譲ってもらう。贈与税の試算と特例の要件を確認してから贈与
- 共有者が話し合いに応じない・所在不明。共有物分割の調停・訴訟や所在等不明共有者の持分取得
持分の買取(売買)は時価を基準に価格を決める
他の共有者に代金を払って持分を買い取る、最もシンプルな方法です。親族間だからと極端に安い価格で売買すると、時価との差額が贈与とみなされて買った側に贈与税がかかるおそれがあります。不動産会社の査定や不動産鑑定士の評価をもとに価格を決め、売買契約書を残しておきましょう。
贈与は手続きが簡単でも税負担が重くなりやすい
贈与は対価を払わずに持分を譲り受けるため、資金がなくても単独名義にできます。ただし贈与税は税率が高く、評価額が大きいほど負担が重くなります。夫婦なら配偶者控除、親子なら相続時精算課税といった特例の要件に当てはまるかを確認してから進めましょう。
財産分与は離婚後に行い、請求の期限にも注意する
離婚に伴って夫婦の共有名義の家を一方の単独名義にする場合は、財産分与として名義を移すのが一般的です。受け取った側には原則として贈与税がかかりませんが、分与額が多すぎる部分や、税を免れる目的と認められる場合は課税されます。財産分与の請求期限は離婚から2年でしたが、2026年4月に施行された改正民法により5年に延びました。改正前に離婚した人にどちらの期限が適用されるかは、弁護士などに確認してください。離婚後も家に住み続ける方法は離婚とリースバックの記事で解説しています。
遺産分割は相続で共有になった不動産の第一候補
法定相続分で共有の相続登記をしていても、相続人全員で遺産分割協議をやり直し、1人が取得する形にまとめることも可能です。遺産分割による取得は不動産取得税がかからず、登録免許税も0.4%で済みます。他の相続人に代償金を払う代償分割にする場合は、遺産分割協議書に代償金の額と支払方法を明記しておきましょう。
共有物分割は話し合いがまとまらないときの手段
共有物分割は、共有者の協議で共有を解消する方法で、協議がまとまらなければ裁判所に共有物分割を請求できます。1人が不動産を取得して他の共有者に代償金を払う方法(価格賠償)なら単独名義にできますが、代償金を受け取った側には譲渡所得税がかかる場合があります。訴訟の流れや期間は共有物分割訴訟の記事で詳しく紹介しました。
持分放棄は相手の協力が必要で、贈与税もかかる
共有者が持分を放棄すると、その持分は他の共有者に持分割合に応じて帰属します。一方的な意思表示で放棄の効力は生じますが、持分移転の登記は放棄した人と受け取る人の共同申請が必要です。受け取った側には贈与税と不動産取得税がかかるため、無償だから負担がないという方法ではありません。
単独名義に変更する登記手続きと費用・必要書類
単独名義にする登記は、原則として持分を渡す人と受け取る人の共同申請で、不動産の所在地を管轄する法務局に申請します。費用の中心は登録免許税で、固定資産税評価額のうち移転する持分の割合に税率をかけて計算します。書類の準備や申請は司法書士に依頼するのが一般的で、報酬は事務所ごとに異なるため事前に見積もりを取りましょう。
| 方法 | 主な必要書類(共通書類に加えて) | 申請する人 |
|---|---|---|
| 売買 | 売買契約書または登記原因証明情報 | 売主と買主の共同申請 |
| 贈与 | 贈与契約書または登記原因証明情報 | 贈与者と受贈者の共同申請 |
| 財産分与 | 離婚の記載がある戸籍謄本、財産分与協議書または調停調書 | 分与者と受ける人の共同申請(調停調書等があれば単独申請できる場合あり) |
| 遺産分割 | 遺産分割協議書、相続人全員の印鑑証明書、被相続人の出生から死亡までの戸籍 | 取得する相続人 |
| 共有物分割 | 共有物分割協議書または判決書・和解調書 | 共有者の共同申請(判決があれば単独申請できる場合あり) |
| 持分放棄 | 持分放棄の意思表示を証する書面 | 放棄者と取得者の共同申請 |
共通して必要になるのは、登記識別情報(権利証)、持分を渡す側の印鑑証明書、受け取る側の住民票、固定資産評価証明書、登記申請書です。登記識別情報をなくしている場合は、司法書士による本人確認情報の作成など別の手続きが必要になります。
登録免許税の計算例
固定資産税評価額が土地2,000万円・建物600万円の家で、2分の1の持分を移す場合の登録免許税を計算してみます。移転する持分の評価額は土地1,000万円、建物300万円です。
- 売買。土地1,000万円×1.5%=15万円、建物300万円×2%=6万円で合計21万円
- 贈与・財産分与・持分放棄。土地1,000万円×2%=20万円、建物300万円×2%=6万円で合計26万円
- 遺産分割・共有物分割(持分の範囲内)。土地1,000万円×0.4%=4万円、建物300万円×0.4%=1万2,000円で合計5万2,000円
建物の売買は、自分が住む家で床面積などの要件を満たすと軽減税率が使える場合があります。
相続登記が済んでいない場合の注意
亡くなった人の名義のまま放置されている不動産は、まず相続登記を済ませないと単独名義への変更が進みません。2024年4月から相続登記は義務化され、相続で不動産を取得したことを知った日から3年以内の申請が求められています。遺産分割で1人が取得すると決まったなら、その内容で直接相続登記をすれば、共有名義を経由せずに単独名義にできます。
登記と一緒に確認したい費用
登記の費用とは別に、売買なら代金、遺産分割や共有物分割なら代償金の準備が必要です。税金は登記の時点ではなく後から請求や申告の期限が来るものもあり、不動産取得税は取得後しばらくしてから納税通知書が届きます。贈与税や譲渡所得税は翌年の申告期限までに納めるため、資金計画に含めておきましょう。
夫婦の共有名義・住宅ローンが残っている場合の注意点
住宅ローンが残っている家の名義を変えるときは、登記の前に金融機関の承諾を得てください。住宅ローンの契約では、担保の不動産の所有権を移す際に金融機関の承諾が必要とされているのが一般的で、無断で名義を変えると契約違反として一括返済を求められるおそれがあります。ペアローンや連帯債務で夫婦それぞれが債務者になっている場合は、名義とローンの両方を整理する必要があります。
名義だけ変えてもローンの債務者は変わらない
不動産の名義を夫から妻に移しても、住宅ローンの債務者や連帯保証人の立場は自動的には変わりません。離婚後に家を出た側がローンを払い続ける形になると、支払いが滞ったときに家に住む側が困ることになります。単独名義にする人の収入でローンを借り換えるか、金融機関と債務者の変更を協議するのが基本です。
離婚前の名義変更と離婚後の名義変更で税金が変わる
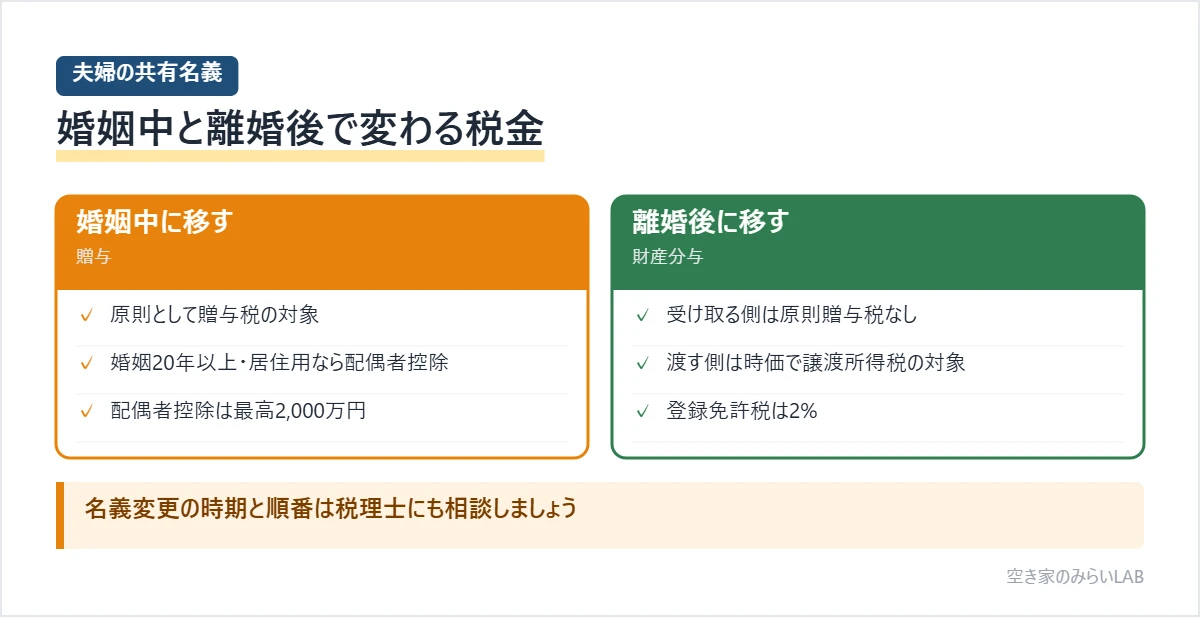
婚姻中に夫婦間で持分を移すと、原則として贈与です。婚姻期間20年以上で居住用不動産なら配偶者控除が使えますが、そうでなければ贈与税の負担が重くなります。離婚が成立した後に財産分与として移せば、受け取った側には原則として贈与税がかからず、分与した側は時価で譲渡したものとして扱われます。どちらが有利かは評価額や取得費で変わるため、離婚の時期と名義変更の順番は税理士にも相談しておきましょう。
ローンが払えない、借り換えできないときの選択肢
単独名義にする人の収入では借り換えの審査が通らない場合もあります。家に住み続けることを優先するなら、家を売却して賃料を払いながら住み続けるリースバックも選択肢の一つです。親子や親族で家を引き継ぐ方法は親族間リースバックの記事で紹介しています。
共有者が行方不明・協力しない場合は2023年改正民法を活用する
共有者の所在が分からない場合は、2023年4月1日に施行された改正民法の「所在等不明共有者の持分取得」の制度を使えば、裁判所の決定を得てその持分を取得し、単独名義にできます。共有者の居場所は分かっていても協力してくれない場合は、共有物分割を求めて調停や訴訟を起こすのが一般的な流れです。
所在等不明共有者の持分取得の流れ
この制度は、不動産の所在地を管轄する地方裁判所に申し立てて利用します。裁判所が3か月以上の異議届出期間などを公告し、申立人が裁判所の定める時価相当額を供託したうえで、持分を取得する決定が出されます。所在が分からない共有者の持分を、第三者に譲渡する権限を得る制度もあわせて設けられました。
ただし、相続で共有になった遺産共有の状態では、相続開始から10年を経過しないとこの制度を使えません。10年がたつ前は、家庭裁判所の不在者財産管理人の選任を申し立て、管理人を相手に遺産分割協議を進める方法を検討することになります。
協力しない共有者がいる場合
居場所が分かっている共有者が話し合いに応じない場合は、共有物分割調停や共有物分割訴訟で解決を図ります。2023年の改正で、裁判所が1人に不動産を取得させて他の共有者に代償金を払わせる賠償分割も民法に明記されました。時間と費用がかかるため、自分の持分だけを手放す方法もあわせて比べておくと判断しやすくなります。
単独名義にできないときは持分の売却も選択肢になる
代償金を用意できない、共有者と話がまとまらない、税金の負担が重すぎるといった理由で単独名義にできない場合は、自分の持分だけを売却する方法があります。共有持分は他の共有者の同意がなくても売却でき、共有関係から抜けられるのが特徴です。不動産全体を共有者全員で売却し、代金を持分に応じて分ける方法もあります。
持分だけを売る場合の注意点や手順は共有持分を同意なしで売却する方法で解説しました。持分だけの売却は買い手が限られ、価格は全体を売る場合より低くなりやすいため、共有持分の買取を扱う業者を複数比べることが大切です。
単独名義にするか、持分を手放すかは、税金と代償金、それに家族関係まで含めて考える必要があります。どの方法がよいか迷ったら、手続きを決める前に一度ご相談ください。
共有名義から単独名義への変更でよくある質問
- 共有名義から単独名義に変更する費用はいくらですか?
-
費用の中心は登録免許税で、移転する持分の固定資産税評価額に税率をかけて計算します。土地は売買なら1.5%(2029年3月31日までの軽減)、贈与・財産分与・持分放棄は2%、遺産分割と持分の範囲内の共有物分割は0.4%です。これに不動産取得税、贈与税や譲渡所得税、司法書士報酬が加わります。
- 夫婦の共有名義を夫の単独名義にすると贈与税はかかりますか?
-
婚姻中に妻の持分を無償で夫に移すと、原則として贈与税の対象です。婚姻期間20年以上で居住用不動産であれば、基礎控除110万円とは別に最高2,000万円の配偶者控除を使える場合があります。離婚が成立した後の財産分与であれば、受け取った側には原則として贈与税がかかりません。
- 住宅ローンが残っていても共有名義を単独名義にできますか?
-
金融機関の承諾が得られればできます。住宅ローンの契約では担保の不動産の所有権を移す際に承諾が必要とされているのが一般的で、無断で名義を変えると一括返済を求められるおそれがあります。名義を受ける人の収入で借り換える方法を含め、まず金融機関に相談してください。
- 持分放棄をすれば、相手の同意なしに単独名義にできますか?
-
放棄の意思表示自体は単独でできますが、持分を移す登記は放棄した人と持分を受け取る人の共同申請が必要です。受け取った側には贈与税と不動産取得税がかかるため、相手にとっても負担のある方法です。話し合いが難しい場合は、共有物分割や持分の売却を検討します。
- 連絡が取れない共有者がいる場合、単独名義にする方法はありますか?
-
2023年4月施行の改正民法で、地方裁判所の決定を得て所在等不明共有者の持分を取得する制度ができました。3か月以上の公告期間を経て、時価相当額を供託することで持分を取得できます。相続で共有になった場合は、相続開始から10年を経過していることが条件です。
まとめ|共有名義の単独名義への変更は「方法の選び方」で税金が変わる
共有名義を単独名義に変更する方法は6つあり、同じ名義変更でも、遺産分割なら税負担が軽く、贈与や持分放棄なら贈与税が重くなるなど、選び方で負担が大きく変わります。共有になった理由と共有者との関係を確認し、税金・登記費用・代償金の総額で比べることが大切です。
- 単独名義にする方法は、売買・贈与・財産分与・遺産分割・共有物分割・持分放棄の6つ
- 相続で共有になったなら遺産分割が第一候補。不動産取得税はかからず、登録免許税は0.4%
- 贈与と持分放棄は受け取った側に贈与税。夫婦・親子間の売買では3,000万円特別控除が使えない
- 住宅ローンが残っている家は、名義を変える前に金融機関の承諾が必要
- 所在不明の共有者がいる場合は、2023年改正民法の持分取得制度を使える(遺産共有は相続開始から10年経過後)
株式会社CLOUD HOMeは、共有持分や訳あり不動産を自社で買い取り、リノベーションや自社でのリースバックにも対応しています。単独名義にするための代償金が用意できない、共有者と話がまとまらないといった場合でも、持分の買取や不動産全体の売却など、状況に合った出口を一緒に考えます。共有名義の整理でお悩みなら、まずは現状をお聞かせください。