「自宅を現金化しておけば相続税が減るのでは」。そう考えてリースバックを検討している方に、最初にお伝えしなければならないことがあります。実は自宅を現金化すると、相続税評価額は下がるどころか上がります。
不動産は時価より低く評価される仕組みがあり、そこに小規模宅地等の特例まで使えるためです。生前に売却してしまうと、この優遇をまとめて手放すことになります。「相続税対策としてリースバック」という説明を見かけたら、いったん立ち止まってください。
えっ、逆なんですか?では相続対策には使えないということでしょうか。
そうとも言い切れません。相続税は増える一方で、遺産分割のしやすさや納税資金の確保という別の価値があります。この記事では相続税の仕組みを具体例で示したうえで、リースバックが本当に有効な使い方と向き不向き、リースバック後に本人が亡くなったときの賃借権と家賃の扱いまで解説します。
本記事は一般的な仕組みの解説です。相続税額は財産構成・相続人の数・適用できる特例などによって大きく変わります。実際の判断は必ず税理士にご相談ください。
リースバックは相続税の節税になる?結論から解説
結論として、リースバックによる現金化は相続税を増やす方向に働きます。理由は次の2つ。
現金化すると相続税評価額は上がる
相続税を計算するとき、現金や預貯金は額面がそのまま評価額になります。一方で不動産は独自の評価方法が定められており、時価よりおおむね2〜3割低く評価されるのが通常です。土地は路線価をもとに、建物は固定資産税評価額をもとに計算されるためですね。
つまり同じ価値のものでも、不動産のまま持っているほうが課税上は有利になります。売却して現金に変えた時点で、この評価の差はなくなってしまいます。
小規模宅地等の特例が使えなくなる
もうひとつ大きいのが、小規模宅地等の特例です。被相続人が住んでいた自宅の土地は、一定の要件を満たせば330平方メートルまで相続税評価額を80%減額できます。評価額4,800万円の土地なら960万円まで下がる、非常に強力な制度です。
この特例は「相続時点で自宅の土地を所有していること」が前提になります。生前にリースバックで売却すれば、当然ながら適用対象から外れてしまうわけです。
具体例で比較してみよう
時価8,000万円の自宅(土地6,000万円・建物2,000万円)を、子ども1人が相続するケースで試算してみます。
| 項目 | 自宅のまま相続 | リースバック後に相続 |
|---|---|---|
| 相続する財産 | 自宅(土地・建物) | 現金6,000万円(時価の75%で売却) |
| 土地の評価額 | 4,800万円→特例適用で960万円 | ー |
| 建物の評価額 | 1,200万円 | ー |
| 課税対象の評価額 | 2,160万円 | 6,000万円 |
| 基礎控除 | 3,600万円 | 3,600万円 |
| 相続税額の目安 | 0円 | 約310万円 |
同じ自宅なのに、現金化したことで約310万円の相続税が発生する計算になりました。これが「相続税対策としてのリースバック」を鵜呑みにしてはいけない理由です。
なお実際には売却後も家賃を払い続けるため、手元の現金は年々減っていきます。その分だけ相続財産も減りますが、住居費として消えているだけなので節税とは呼べません。上の試算は簡略化したものなので、正確な税額は税理士にご確認ください。
それでもリースバックが相続対策として有効な3つの理由
ここまで読んで「では使えないのか」と感じたかもしれません。ところが相続対策とは節税だけではありません。むしろ実務で揉めるのは、税金より分け方のほうなんです。
理由1|遺産分割がしやすくなる
不動産は物理的に分けられません。相続人が3人いて自宅1軒しかなければ、誰が取得するかで揉めるか、共有名義にして問題を先送りするかの二択になりがちです。共有名義にすれば、その後の売却にも大規模修繕にも全員の同意が必要になり、次の世代でさらに権利者が増えていきます。
現金なら1円単位で公平に分けられます。税負担は増えても、争いの種を残さないという価値は決して小さくないでしょう。共有名義になった不動産で実際に起こる問題は、共有名義の不動産を相続した場合の記事にまとめています。
理由2|相続税の納税資金を確保できる
相続税は現金での一括納付が原則です。相続財産が自宅ばかりで預貯金が少ないと、相続人は納税資金を用立てられません。結果として、相続した実家を急いで売却するしかなくなる。こうした事態は珍しくないんです。
生前にリースバックで現金を用意しておけば、相続人は納税に困りません。相続税自体は増えても、「払えるお金がある」状態を作れる点が実務的な価値になります。
理由3|空き家問題を生前に解決できる
子どもが遠方で暮らしていて実家に戻る予定がないなら、その家は将来空き家になります。相続人が管理しきれず放置され、固定資産税だけがかかり続ける。売ろうとしても、傷んだ家はなかなか買い手がつきません。
本人が元気なうちにリースバックで整理しておけば、住み慣れた家で暮らしながら空き家問題の芽を摘めます。子どもに管理の負担を残さないという意味では、これも立派な相続対策です。住まいの傷みも同時に解消したい方には、リノベーション付きリースバックという選択肢もあります。
相続対策は節税だけではない、ということですね。分け方と納税資金という視点は考えていませんでした。
リースバックが向いている相続のケース
どんな家庭に適しているのか、具体的なケースで整理しましょう。
相続人が複数いて分け方で揉めそうな場合
兄弟の関係が良好でない、遠方に住んでいて話し合いの機会が持てない、すでに意見が食い違っている。こうした兆しがあるなら、現金化して分けやすくしておく価値は高いといえます。相続税が数百万円増えても、裁判に発展したときの費用と時間、そして家族関係の損失を考えれば十分に見合う判断でしょう。
相続財産が自宅しかなく納税資金がない場合
資産の大半が自宅で、預貯金がほとんどないケースです。相続税が発生する見込みがあるなら、納税資金の手当ては必須。生前に現金を確保しておく手段として、リースバックは選択肢に入ります。
子どもが実家に住む予定がない場合
誰も住まない家を相続させても、管理と処分の負担を渡すだけになってしまいます。小規模宅地等の特例も、別居の親族が相続する場合は要件が厳しくなるため、そもそも適用できないことも。この場合は節税面での不利も小さくなります。
リースバックが向いていない相続のケース
逆に、次のような状況では別の方法を検討したほうがよいでしょう。
相続税を少しでも抑えたい場合
節税を最優先するなら、自宅は不動産のまま相続させるのが有利です。小規模宅地等の特例が使える見込みがあるなら、その効果は数百万円から数千万円規模になることも。売却が必要なら、相続後に相続人が売るという順番を検討してください。
相続人が1人で揉める心配がない場合
分割の必要がないなら、遺産分割対策としてのメリットは生まれません。納税資金にも不安がないのであれば、リースバックを選ぶ理由は薄くなります。老後資金の確保という別の目的があるなら話は変わってきますが。
家を資産として残したい場合
「この家を子や孫に継がせたい」という思いがあるなら、リースバックは適しません。売却によって所有権を手放すため、家そのものを残すことはできません。資金が必要なら、自宅を担保に借り入れる方法との比較をおすすめします。
| 優先したいこと | 適した選択 |
|---|---|
| 相続税を抑える | 自宅のまま相続させる |
| 公平に分ける | 生前にリースバックで現金化 |
| 納税資金を確保する | 生前にリースバックで現金化 |
| 家を残す | リバースモーゲージなどの借入 |
相続が発生した後にリースバックを使う方法
実は、相続後にリースバックを活用する場面もあります。節税面の不利を避けつつ、現金化の利点だけを得られる使い方です。
相続した家に住み続けながら納税資金を確保する
親と同居していた子が実家を相続し、そのまま住み続けたい。ところが相続税の納税資金が足りない。こんなときにリースバックを使えば、住まいを保ちながら納税資金を用意できます。
この順番なら、相続の時点では自宅を不動産として評価してもらえるため、小規模宅地等の特例も適用できます。節税効果を受けたうえで現金化できるという点で、生前に売るより有利になるケースが多いんです。
小規模宅地等の特例には、相続税の申告期限まで宅地を保有することが要件となるケースがあります。申告期限前に売却すると特例が使えなくなることもあるため、売却のタイミングは必ず事前に税理士へ確認してください。
換価分割の代替として活用する
相続人が複数いて、そのうち1人だけが実家に住んでいるケース。通常の換価分割では家を売って現金を分けるため、住んでいる人が退去せざるを得ません。リースバックなら売却して現金を分配しつつ、住んでいる相続人はそのまま暮らせます。
「住み続けたい人がいるから売れない」という行き詰まりを解く手段として、覚えておく価値のある方法です。
相続登記を済ませないと売却できない
手続き面の注意点です。相続した不動産は、相続登記で名義を相続人に変えないと売却できません。相続登記は2024年4月から義務化され、取得を知った日から3年以内に申請しなければ10万円以下の過料の対象になります。
共有名義で相続した場合は、共有者全員の同意も必要です。実家が空き家になっている場合の手続きは期限のあるものが重なるので、下記の記事で全体の流れを確認しておいてください。

リースバック後に契約者が亡くなったら?賃借権の相続と家賃・退去の扱い
リースバックをした本人が亡くなったとき、家族はその家に住み続けられるのか、家賃は誰が払うのか。生前に家族で確認しておきたいのに、意外と知られていないのがこの点です。
賃借権は相続され、家賃の支払いも相続人が引き継ぐ
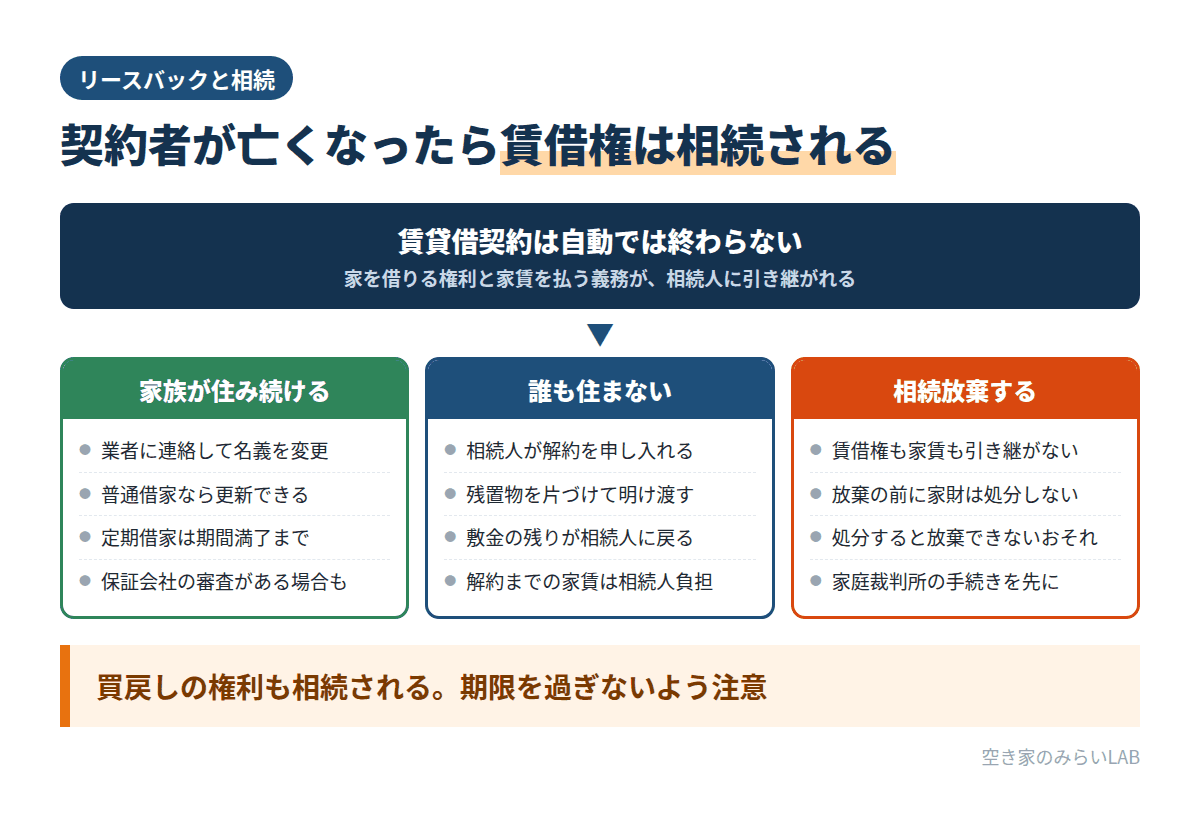
リースバックで家を借りる権利(賃借権)は、本人の財産として相続の対象になります。本人が亡くなっても賃貸借契約は自動では終わらず、相続人がそのまま借主の立場を引き継ぐ形です。同時に家賃を払う義務も相続人に移り、相続人が複数いる場合は、それぞれが家賃の全額を払う義務を負うと考えられています。
同居していた家族が住み続けるなら、業者に連絡して契約の名義を変えてもらうのが一般的です。家賃保証会社の審査や連帯保証人の変更を求められることもあります。
普通借家と定期借家で住める期間が変わる
| 契約の種類 | 亡くなった後 | 注意点 |
|---|---|---|
| 普通借家 | 相続人が引き継ぎ、希望すれば更新して住み続けられる | 借主の死亡で契約が終わるという特約は、借主に不利なため無効とされる可能性がある |
| 定期借家 | 相続人が引き継ぐが、期間が満了すれば終了する | 再契約するかどうかは業者の判断。残りの期間を確認しておく |
契約期間と再契約の考え方は、以下の記事で詳しく解説しています。
相続人でない同居人(内縁の配偶者など)は住み続けられる?
籍を入れていない内縁の配偶者は相続人ではないため、賃借権を相続できません。ただし、相続人がいない場合は、事実上夫婦と同じ関係で同居していた人が借主の立場を引き継げると借地借家法で定められています。相続人がいる場合も、同居人は相続人の賃借権を根拠に住み続けられるとした裁判例があります。ケースによって扱いが分かれるため、該当する方は契約時に業者へ確認し、必要なら弁護士に相談してください。
誰も住まないなら、解約・敷金・残置物を相続人が整理する
相続人が誰もその家に住まない場合は、相続人が業者に解約を申し入れ、家財道具などの残置物を片づけて明け渡します。敷金を預けていれば、原状回復費を差し引いた残りが相続人に返ってきます。解約までの家賃は相続人の負担になるので、亡くなったら早めに業者へ連絡しましょう。
ひとり暮らしの方は、亡くなった後に契約を解除して残置物を処分する人をあらかじめ決めておく方法もあります。国土交通省と法務省は2021年に、そのための「残置物の処理等に関するモデル契約条項」を公表しています。
相続放棄するなら残置物の処分に注意
相続放棄をすると、賃借権も家賃を払う義務も引き継ぎません。ただし、放棄の前に家財を売ったり捨てたりすると、相続を認めたとみなされ(単純承認)、放棄できなくなるおそれがあります。放棄を考えているなら、残置物には手を付けずに業者と相談し、家庭裁判所での手続きを先に進めてください。
買戻しの権利も相続される
買戻しの特約(再売買の予約)を結んでいれば、その権利も相続の対象になります。相続人が資金を用意できれば、約束した価格で家を買い戻すことも可能です。ただし買戻しには期限があるため、相続の手続きに時間を取られて期限を過ぎないよう注意してください。買戻しの権利と価格の相場は、以下の記事で解説しています。
生前に家族と確認しておきたいこと
- 契約の種類と残りの期間。普通借家か定期借家か、いつまで住めるか
- 家族が住み続けるかどうか。住むなら名義変更の手続きと家賃を払えるか
- 敷金・買戻しの条件。契約書と重要事項説明書の保管場所
- ひとり暮らしの場合の手配。解約と残置物の処分を誰に任せるか
生前整理としての活用プラン5ステップ
リースバックを相続対策の一環として検討するなら、次の順番で進めるのが確実です。いきなり査定を依頼するのではなく、全体像の把握から始めてください。
自宅の時価、預貯金、有価証券、生命保険、負債を書き出します。自宅の時価は不動産会社の査定でおおよそつかめますし、土地の相続税評価額は国税庁の路線価図で調べられます。
基礎控除は「3,000万円+600万円×法定相続人の数」です。財産の合計がこれを超えないなら相続税はかからず、節税を気にする必要もありません。超える見込みなら、税理士に試算を依頼しましょう。
誰に何を残すのか、家族と話し合います。実家に住みたい人がいるのか、全員が現金を希望するのか。ここが決まらないまま現金化しても、対策としては中途半端になってしまいます。
現金化するならリースバック、通常売却、リバースモーゲージのどれが目的に合うかを比べます。リースバックを選ぶ場合は、売却価格と家賃、契約期間を複数社から取り寄せて検討してください。
売却する時期によって税額は変わります。生前と相続後のどちらが有利か、譲渡所得税の扱いも含めて専門家の意見を聞いてから実行に移しましょう。
順番を守るだけで判断の質は大きく変わります。特にSTEP2の試算は、相続税がかからないと分かればリースバックの動機自体が変わってくる重要な工程です。
STEP4で複数社を比べるときは、どの項目をどう見るかの物差しがあると迷いません。会社ごとのタイプの違いと比較の観点は下記の記事に整理しています。
なお申し込みには物件と支払い能力の審査があり、希望どおりに進むとは限りません。何が見られるのかはリースバックの審査基準を解説した記事にまとめているので、資金計画を立てる前に目を通しておくと安心です。
検討前に必ず確認したい注意点
相続がからむと判断材料が増える分、見落としも生まれやすくなります。最低限おさえておきたい3点をまとめます。
税額は個別事情で大きく変わる
この記事で示した試算は、あくまで仕組みを理解するための簡略な例です。配偶者控除の有無、相続人の数、同居の状況、他の財産の構成によって、結論は逆転することもあります。ネット上の情報だけで決めるのは避けてください。
売却によって発生する譲渡所得税も考慮すべき要素です。マイホームの売却なら3,000万円の特別控除が使える場合がありますが、適用要件は個別に確認が必要になります。相続に強い税理士へ相談するのが最短ルートでしょう。
家族への説明を先に済ませる
自宅は家族にとっても関心の高い財産です。相続を見込んでいた子どもが後から知れば、「なぜ相談してくれなかったのか」という感情的な対立を招きます。争いを避けるための対策が、かえって争いの原因になっては本末転倒です。
なぜリースバックを選ぶのか、得た資金をどう使うのか。意図を共有しておけば、家族も納得しやすくなります。
契約条件の確認を怠らない
相続対策という目的に集中していると、リースバックそのもののリスク確認が甘くなりがちです。契約が定期借家契約なら数年後に退去を求められる可能性がありますし、家賃が家計を圧迫すれば残した現金も目減りしていきます。家賃の計算方法と総支払額を先に把握しておけば、残せる資産の見通しも立てやすくなります。
リースバックにはクーリングオフが適用されず、契約後の撤回はできません。後悔しやすいポイントと事前チェックリストはリースバックで後悔する人の特徴を解説した記事にまとめているので、契約前に必ず目を通してください。
仕組み全体を復習したい方はリースバックの基本を解説した記事もご覧いただけます。
リースバックと相続に関するよくある質問
- リースバックで相続税は安くなりますか?
-
むしろ高くなる可能性が高いです。不動産は時価より2〜3割低く評価され、小規模宅地等の特例で最大80%減額できる一方、現金は額面がそのまま評価額になります。節税を目的とするなら、自宅は不動産のまま相続させるほうが有利になります。
- 生前と相続後、どちらでリースバックするのが得ですか?
-
税金面だけを見れば相続後のほうが有利です。相続時点で不動産として評価され、小規模宅地等の特例も使えるためです。ただし遺産分割で揉めそうな場合や納税資金を先に用意したい場合は、生前に行う意味があります。目的次第で答えが変わります。
- 相続した家をリースバックすることはできますか?
-
可能です。ただし相続登記で名義を相続人に変更してからでないと売却できません。共有名義で相続した場合は共有者全員の同意も必要になります。小規模宅地等の特例を使う場合、売却時期によって適用できなくなることもあるため税理士に確認してください。
- リースバックで得た現金に相続税はかかりますか?
-
相続時点で残っている金額に対してかかります。生活費や家賃に使った分は相続財産から減りますが、それは消費しただけであり節税効果とは異なります。使い残しが多ければ、そのまま課税対象になると考えてください。
- 相続税がかからない家庭でもリースバックは意味がありますか?
-
あります。財産が基礎控除内なら節税を気にする必要はなく、遺産分割のしやすさや空き家問題の予防という利点だけを受け取れます。老後資金の確保が目的なら、税金とは別の判断軸で検討して構いません。
- 親がリースバックした後に亡くなったら、家賃は誰が払うのですか?
-
賃貸借契約は亡くなっても自動では終わらず、家を借りる権利と家賃を払う義務は相続人に引き継がれます。家族が住み続けるなら名義を変えて相続人が払い、誰も住まないなら相続人が解約を申し入れ、明け渡すまでの家賃を払います。相続放棄をすれば支払い義務は引き継ぎませんが、放棄の前に家財を処分しないよう注意してください。
まとめ|節税ではなく「分けやすさ」と「納税資金」で考える
- 現金化すると相続税評価額は上がるため、リースバックは節税にならない
- 生前に売却すると小規模宅地等の特例(最大80%減額)が使えなくなる
- 有効なのは遺産分割対策・納税資金の確保・空き家問題の予防という3点
- 税金面だけなら相続後にリースバックするほうが有利になるケースが多い
- リースバック後に本人が亡くなっても契約は続き、賃借権と家賃の支払い義務は相続人に引き継がれる
- 実行前に相続税の試算と家族への説明、税理士への確認を済ませる
リースバックを相続対策として使うなら、「節税になる」という期待は捨ててください。そのうえで、公平に分けられること、納税資金を残せること、子どもに空き家の管理を背負わせないことに価値を感じるなら、有力な選択肢となるでしょう。
空き家のみらいLABを運営するCLOUD HOMeは、不動産の買取からリノベーション、活用のご提案まで一貫して対応しています。相続を見据えた実家の整理についても、税理士や司法書士と連携しながらご相談を承っています。「まだ方針が決まっていない」という段階でも構いませんので、お気軽にお声がけください。